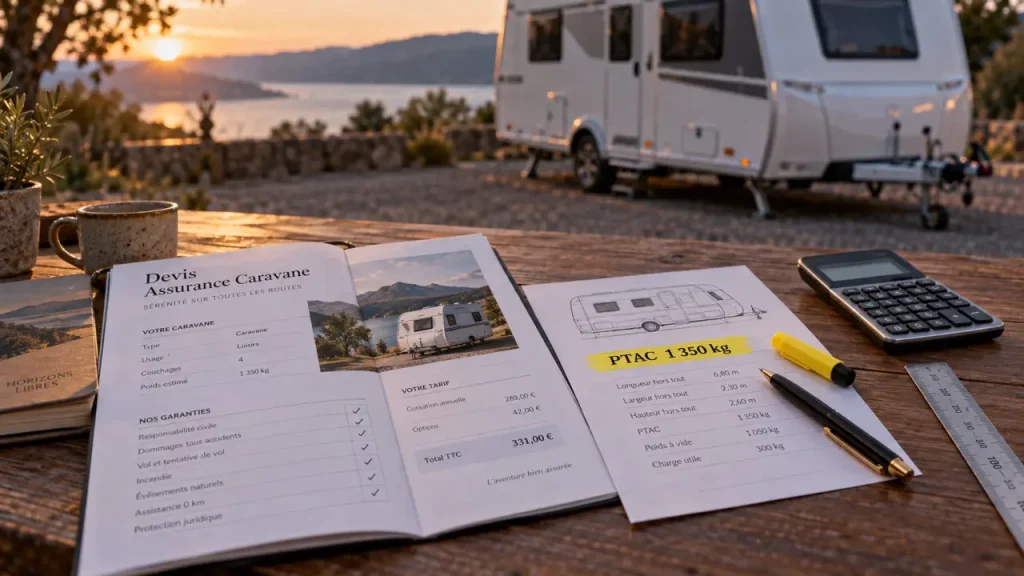

Le prix d’une assurance caravane dépend de plusieurs éléments : PTAC, valeur du véhicule, usage, lieu de stationnement et garanties choisies. Un devis élevé n’est donc pas automatiquement abusif, mais il doit correspondre à une protection utile. Avant de comparer les offres, vérifiez si votre caravane relève de votre contrat auto ou nécessite une assurance spécifique.
Assurance caravane : la responsabilité civile reste indispensable pour circuler
En France, une caravane utilisée sur la route doit être assurée. La garantie minimale est la responsabilité civile. Elle indemnise les dommages matériels ou corporels causés à un tiers lors d’un accident. Le Code des assurances, notamment l’article L. 211-1, vise les véhicules terrestres à moteur ainsi que les remorques attelées.
Cette obligation ne signifie pas qu’un contrat distinct est toujours nécessaire. Selon son poids et les conditions prévues par l’assureur, la caravane peut parfois être couverte par l’assurance du véhicule tracteur grâce à une extension de garanties. Il reste prudent de la déclarer. Une extension non demandée ou une caravane mal décrite au contrat peut compliquer la gestion d’un sinistre ou d’un contrôle routier.
Assurance auto ou contrat caravanage : deux protections différentes
Le contrat auto couvre principalement les risques liés à la circulation de l’ensemble voiture-caravane. Le contrat caravanage peut proposer une protection plus large : dommages subis par la caravane lorsqu’elle est dételée, stationnée en campement ou en hivernage, protection du contenu et responsabilité civile des personnes qui y séjournent.
Ce contrat n’est pas obligatoire dans tous les cas. Il devient toutefois pertinent si la caravane a une valeur importante, reste longtemps immobilisée ou contient des équipements coûteux. Il faut donc vérifier sa protection sur la route, mais aussi lorsqu’elle ne roule pas.
Le PTAC détermine le type de couverture à envisager
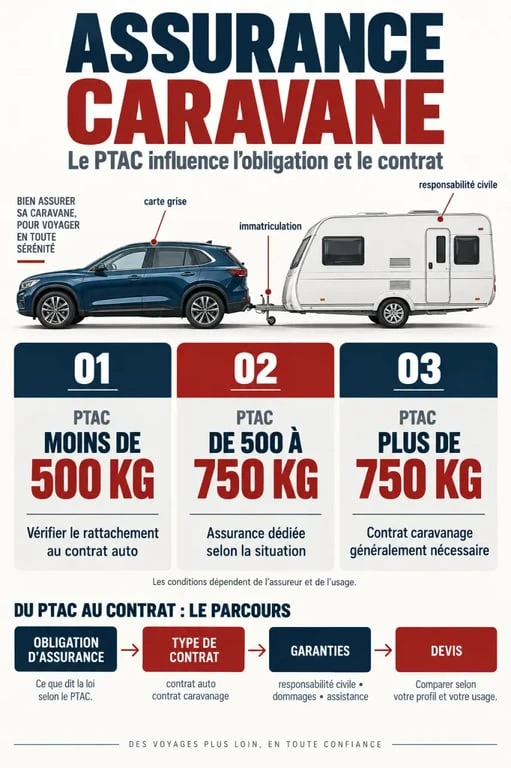
Le PTAC est l’un des premiers éléments demandés pour établir un devis d’assurance caravane. Il figure sur les documents du véhicule et correspond au poids total autorisé en charge de la caravane. Les seuils de 500 kg et de 750 kg servent fréquemment de repères pour les formalités et les modalités de couverture.
| PTAC de la caravane | Couverture généralement évoquée | Points à vérifier |
|---|---|---|
| Moins de 500 kg | La responsabilité civile de l’assurance auto peut suffire selon le contrat. | Demander à l’assureur de confirmer l’extension et les conditions applicables. |
| De 500 à 750 kg | Les garanties de l’assurance auto peuvent parfois s’appliquer. | Immatriculation et carte grise propres à la caravane ; déclaration recommandée auprès de l’assureur. |
| Plus de 750 kg | Une assurance caravane spécifique est généralement indiquée. | Carte grise, plaque d’immatriculation unique et dispositif de freinage adapté en cas de dételage fortuit. |
Ces repères ne remplacent pas la lecture des conditions du contrat. Certains assureurs accordent, sous conditions, une extension de responsabilité civile automobile ainsi qu’une garantie Défense Pénale et Recours. GMF indique par exemple une extension gratuite dans certaines situations et demande la déclaration de toute caravane de plus de 500 kg pour répondre aux contrôles routiers.
Pourquoi le prix d’une assurance caravane varie autant
Il n’existe pas de tarif fiable sans informations précises. L’assureur évalue le coût potentiel d’un sinistre et la probabilité qu’il survienne. Une caravane neuve, lourde, haut de gamme et assurée tous risques ne présente pas le même niveau de risque qu’un modèle ancien utilisé quelques week-ends par an.
Valeur, âge, modèle et niveau de garantie
La marque, le modèle, l’âge et la valeur déclarée influencent directement la prime. Plus l’indemnisation potentielle est élevée, plus la cotisation peut augmenter. Le niveau de garantie compte également : une simple responsabilité civile coûte généralement moins cher qu’une formule couvrant le vol, l’incendie, les dommages, le contenu, les sinistres hors circulation ou l’hivernage.
Le cas d’une caravane neuve de 4,5 m, affichant un PTAC de 1 350 kg et une valeur d’environ 25 000 euros, illustre cet écart. Son propriétaire a reçu des propositions tous risques à partir de 1 500 euros par an, alors qu’il envisageait plutôt un budget de 500 à 600 euros. Cette différence ne suffit pas à conclure qu’un tarif est excessif. Il faut comparer les franchises, les plafonds, les exclusions et la valeur réellement garantie.
Usage, stationnement et risque hors circulation
Indiquez précisément si la caravane circule régulièrement, reste sur un emplacement de camping, stationne à domicile, dans un garage ou en hivernage. Ces situations n’exposent pas aux mêmes risques de choc, de vol, d’intempéries ou de dégradation. Déclarer un usage occasionnel alors que la caravane séjourne plusieurs mois sur un terrain peut créer un décalage entre la protection attendue et celle prévue au contrat.
Le véhicule tracteur, l’attelage, le lieu de remisage, les accessoires et les habitudes de voyage entrent tous dans l’évaluation du risque. Passer d’un garage fermé à un stockage extérieur, ajouter un auvent ou laisser du matériel à bord peut modifier le besoin de garantie. Deux propriétaires d’un même modèle peuvent ainsi recevoir des prix très différents.
Choisir les garanties sans payer pour une protection inutile
Pour comparer une assurance caravane, partez des risques que vous acceptez de conserver à votre charge. La responsabilité civile est le socle pour circuler. Les garanties complémentaires doivent ensuite correspondre à la valeur de la caravane et à ses conditions d’utilisation.
- Responsabilité civile : protection des tiers pour les dommages causés par la caravane.
- Défense pénale et recours : accompagnement en cas de litige après un accident, selon la formule.
- Dommages, incendie et vol : garanties utiles pour une caravane récente, financée ou difficile à remplacer.
- Garantie contenu : à examiner si vous laissez du matériel de camping, de la vaisselle, de l’électronique ou du mobilier dans la caravane.
- Hors circulation, campement et hivernage : protections à envisager si la caravane reste souvent dételée ou immobilisée.
Examinez aussi la franchise. Une cotisation basse peut s’accompagner d’une somme importante restant à votre charge après un sinistre. Vérifiez la valeur d’indemnisation, les objets couverts, les exclusions liées au stationnement et les conditions de protection contre le vol. Une formule tous risques n’a d’intérêt que si elle correspond réellement à votre usage.
Comparer les devis : la méthode pour juger un tarif élevé
Pour obtenir des devis comparables, transmettez les mêmes informations à chaque assureur : PTAC, poids à vide, carte grise, marque, modèle, année, valeur d’achat ou valeur estimée, lieu de stationnement, fréquence d’utilisation et garanties souhaitées. Sans cette base identique, comparer uniquement le montant annuel n’a pas beaucoup de sens.
- Contactez d’abord l’assureur de votre véhicule tracteur pour connaître la couverture déjà possible.
- Demandez ensuite plusieurs devis d’assurance caravane spécifique avec un niveau de garanties équivalent.
- Comparez les franchises, les plafonds d’indemnisation, les garanties hors circulation et la couverture du contenu.
- Écartez les options inutiles, sans retirer une garantie essentielle uniquement pour réduire la prime.
Un devis à 1 500 euros peut sembler disproportionné face à un budget attendu de 500 à 600 euros. Il peut toutefois s’expliquer par une caravane neuve, une valeur élevée, un PTAC important et une formule tous risques. La comparaison permet de vérifier si le montant correspond à un risque particulier, à une couverture plus large ou à un positionnement tarifaire moins compétitif. Le bon prix d’assurance caravane protège votre patrimoine sans vous faire payer deux fois une garantie déjà incluse ailleurs.
