
Un refus de prêt immobilier n’est pas forcément définitif. En 2026, les banques examinent toujours la solvabilité, mais elles croisent davantage les critères : taux d’endettement, reste à vivre, stabilité des revenus, coût de l’assurance, qualité du bien et cohérence globale du projet. L’enjeu consiste donc à repérer le vrai point de blocage avant de redéposer un dossier.
Pourquoi une banque refuse un prêt immobilier en 2026
Le refus vient rarement d’une seule cause. Une banque peut juger les revenus suffisants, puis bloquer si le montage dépasse ses règles internes, si le TAEG franchit le taux d’usure ou si les relevés bancaires donnent une impression de fragilité. Le dossier est lu comme un ensemble : profil emprunteur, projet financé, risque de revente du bien et capacité à absorber les imprévus.
Calculateur d’endettement
Un taux d’endettement trop haut, même avec de bons revenus
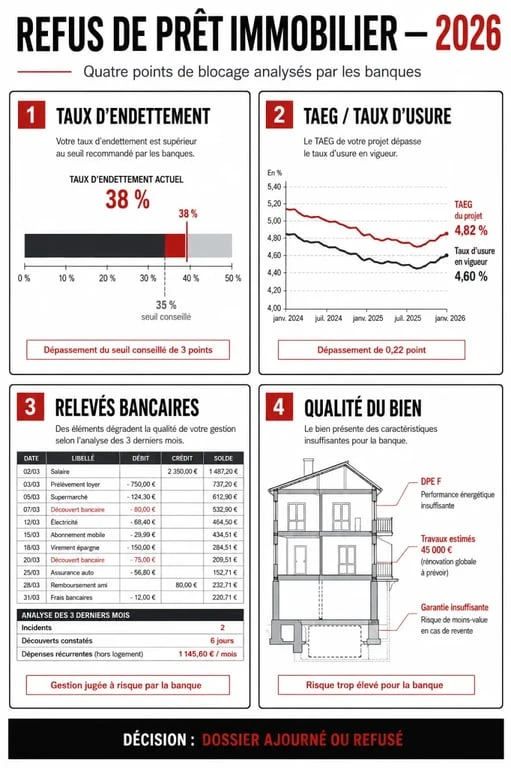
Le seuil de référence reste le taux d’endettement à 35 % assurance comprise. Cela signifie que les mensualités de crédit, assurance emprunteur incluse, sont rapportées aux revenus retenus par la banque. Un couple avec des revenus confortables peut donc être refusé si un crédit auto, un prêt travaux ou une pension déjà en cours réduit trop la marge disponible.
La banque regarde aussi le reste à vivre. Deux dossiers à 34 % d’endettement ne se ressemblent pas toujours : un ménage avec enfants, charges élevées et épargne faible sera jugé plus fragile qu’un emprunteur avec peu de charges fixes et une trésorerie régulière. Le chiffre ne suffit pas, il faut aussi une marge réelle pour faire face aux dépenses courantes.
Des signaux bancaires qui dégradent le scoring
Les relevés des 3 derniers mois pèsent souvent lourd dans la décision. Découverts répétés, incidents de paiement, jeux d’argent, dépenses très irrégulières ou absence totale d’épargne peuvent suffire à faire basculer l’avis. La banque ne cherche pas seulement à savoir si vous gagnez assez, mais si votre gestion quotidienne paraît compatible avec une mensualité longue.
Un fichage FICP ou FCC, une période d’essai, une activité indépendante trop récente ou des revenus variables mal documentés renforcent aussi le risque perçu. Dans ces cas, le refus ne veut pas dire que le projet est impossible. Il signifie surtout que le dossier doit être consolidé avant un nouveau passage.
Le duo taux d’usure et TAEG : le blocage le moins visible
Certains emprunteurs comprennent mal leur refus parce que la mensualité semblait supportable. Le problème peut venir du TAEG, c’est-à-dire le coût total du crédit exprimé en taux annuel. Il intègre le taux nominal du prêt, l’assurance, les frais de dossier, les frais de garantie et parfois les frais de courtage. Si ce TAEG dépasse le taux d’usure fixé par la Banque de France, la banque ne peut pas accorder le prêt.
Quand une protection devient un obstacle
Le taux d’usure protège les emprunteurs contre des crédits trop chers. Mais dans certains montages, il crée un effet ciseau : le taux du prêt reste acceptable, l’emprunteur est solvable, puis l’ajout de l’assurance et des frais fait dépasser le plafond réglementaire. Les profils seniors, les emprunteurs avec risque médical aggravé, les petits montants ou les durées courtes sont particulièrement exposés, car le poids relatif de l’assurance et des frais y est plus important.
L’assurance emprunteur peut faire échouer ou sauver le dossier
L’assurance emprunteur est l’un des leviers les plus efficaces après un refus. Une délégation d’assurance, rendue possible notamment par la loi Lagarde et facilitée par la loi Lemoine, permet de choisir un contrat externe à condition de respecter l’équivalence de garanties exigée par la banque. Si le tarif baisse, le TAEG peut repasser sous le taux d’usure et l’endettement assurance comprise peut s’améliorer.
Il faut toutefois comparer avec méthode. Le contrat le moins cher n’est pas toujours accepté si les garanties sont insuffisantes. Le bon choix est celui qui réduit le coût sans fragiliser la couverture ni ralentir l’édition de l’offre de prêt.
Les profils et projets les plus exposés au refus
Tous les refus ne se ressemblent pas. Certaines situations demandent surtout un dossier plus solide, tandis que d’autres exigent de modifier le projet lui-même : prix, durée, apport ou type de bien. Le niveau de risque n’est pas le même selon le profil, la stabilité des revenus et la nature du logement.
Primo-accédants, indépendants, seniors : trois fragilités différentes
Le primo-accédant peut être pénalisé par un apport personnel insuffisant, surtout si les frais de notaire, de garantie et de dossier ne sont pas couverts. Les indépendants, professions libérales ou dirigeants doivent souvent justifier leurs revenus sur plusieurs exercices, avec une lecture attentive des bilans. Les seniors, eux, peuvent être freinés par le coût de l’assurance ou par une durée de remboursement plus courte.
La durée standard d’un prêt immobilier va généralement jusqu’à 25 ans, avec une extension possible jusqu’à 27 ans sous conditions, notamment dans certains projets avec différé ou travaux. Allonger la durée peut réduire la mensualité, mais augmente le coût total et ne règle pas toujours le problème du taux d’usure. Il faut donc chercher le bon équilibre entre mensualité, coût global et acceptation bancaire.
Le bien financé compte autant que l’emprunteur
La banque évalue aussi le logement comme garantie. Un prix trop élevé par rapport au marché, une localisation peu liquide, une copropriété fragile ou un bien nécessitant beaucoup de travaux peuvent créer une réserve. Le DPE et la notion de valeur verte prennent également plus de place : un logement énergivore peut impliquer des travaux futurs, une décote à la revente ou une moindre attractivité locative.
Un dossier fonctionne comme une chaîne. Si un maillon transmet mal le dossier, tout ralentit. Vos revenus peuvent être solides, mais si le bien est surpayé, si l’assurance alourdit le TAEG ou si l’apport ne couvre pas les frais, la banque voit une faiblesse dans l’ensemble. Avant de représenter le dossier, il faut donc repérer le segment qui bloque le plus : le profil, le financement, l’assurance ou le bien.
Que faire après un refus de crédit immobilier
La première étape consiste à demander le motif précis du refus, même si la banque ne détaille pas toujours son scoring interne. Le but est de distinguer un refus réglementaire, lié au taux d’endettement ou au taux d’usure, d’un refus commercial, lié à l’appétit de risque de l’établissement. Cette distinction change complètement la stratégie de correction.
Les corrections les plus efficaces avant un second dépôt
Un nouveau dépôt immédiat, avec le même dossier, donne rarement un meilleur résultat. Quand le blocage vient de la gestion bancaire ou de l’épargne, mieux vaut corriger les points faibles pendant 3 à 6 mois. En revanche, si le problème vient du TAEG ou de l’assurance, une nouvelle proposition peut parfois être travaillée plus vite, à condition d’avoir déjà identifié le point précis à corriger.
Avant de redéposer, il faut aussi vérifier les pièces du dossier, les justificatifs de revenus et la cohérence des mouvements bancaires. Une présentation propre, avec des relevés stables et des explications claires, pèse souvent plus qu’un simple changement d’interlocuteur.
| Blocage identifié | Action utile | Effet attendu |
|---|---|---|
| Taux d’endettement trop élevé | Allonger la durée, solder un crédit, réduire le montant emprunté | Mensualité plus basse et dossier plus compatible avec les 35 % |
| TAEG supérieur au taux d’usure | Comparer l’assurance, réduire certains frais, ajuster la durée | TAEG peut repasser sous le plafond applicable |
| Apport insuffisant | Augmenter l’épargne mobilisée ou revoir le prix du bien | Moins de risque pour la banque et frais annexes mieux couverts |
| Relevés bancaires fragiles | Supprimer les découverts, stabiliser les dépenses, prouver l’épargne | Meilleur scoring et image de gestion plus fiable |
| Crédits multiples | Étudier un regroupement de crédits | Endettement mensuel réduit, selon le coût global de l’opération |
Faut-il changer de banque ou passer par un courtier ?
Changer de banque peut être pertinent, car tous les établissements n’ont pas la même politique sur les indépendants, les investisseurs, les petits apports ou les dossiers avec travaux. Un courtier peut aussi orienter vers les banques les plus compatibles avec votre profil, préparer l’argumentaire et éviter les dépôts inutiles. Dans les faits, le bon intermédiaire permet souvent de gagner du temps et de cibler plus juste.
Attention toutefois : multiplier les demandes sans correction préalable peut donner l’impression d’un dossier refusé partout. Mieux vaut présenter une version améliorée, avec des pièces justificatives claires, une simulation de taux d’endettement, un devis d’assurance et une explication des éventuels incidents passés.
Préparer un dossier plus solide avant de signer un compromis
Le meilleur moment pour éviter un refus reste l’amont du projet. Avant de s’engager, il est utile de simuler la capacité d’emprunt avec assurance incluse, d’intégrer les frais de notaire et de garantie, puis de tester plusieurs durées. Une mensualité séduisante hors assurance peut devenir trop lourde une fois le coût complet pris en compte.
Vérifiez aussi la cohérence du bien : prix au mètre carré, budget travaux, DPE, charges de copropriété et potentiel de revente. Pour un investissement locatif, la banque peut retraiter les loyers attendus et conserver une marge de prudence. Pour une VEFA ou un achat avec travaux, les différés et appels de fonds doivent être expliqués clairement pour éviter tout malentendu.
Un refus de prêt immobilier en 2026 doit donc être lu comme un diagnostic. S’il révèle un endettement trop haut, un TAEG bloquant, une assurance trop chère ou un projet mal calibré, il existe souvent une correction possible. La clé est de ne pas redéposer trop vite : mieux vaut revenir avec un dossier plus lisible, plus stable et mieux aligné avec les critères bancaires.
