
Publié par : Hugo Ducasseux — Rédacteur en chef
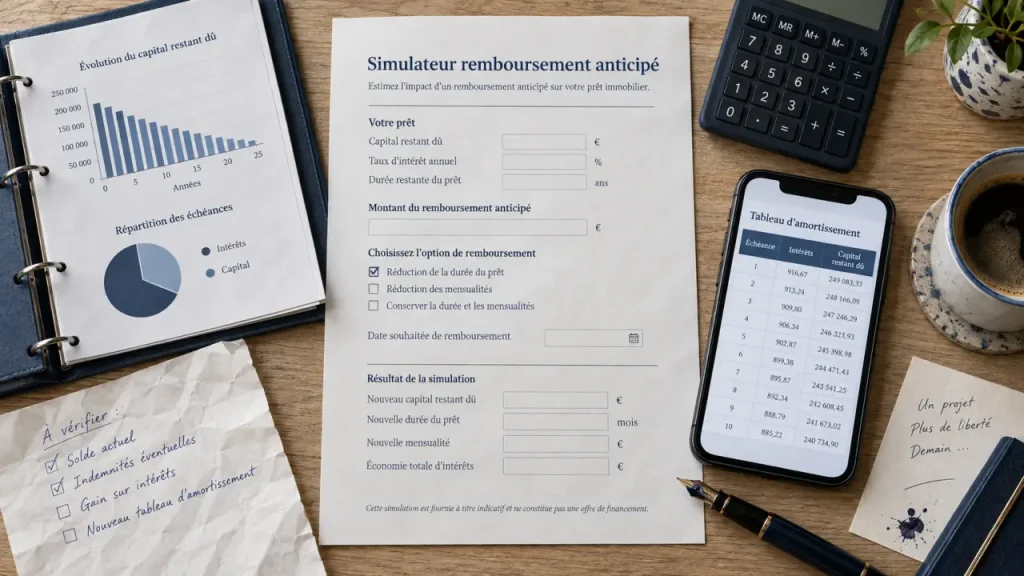
Un simulateur de remboursement anticipé de crédit immobilier permet d’estimer, avant de contacter la banque, l’effet réel d’une rentrée d’argent : capital restant dû après versement, indemnités éventuelles, intérêts évités et nouvelle échéance. Le point décisif n’est pas seulement la somme remboursée. Il faut aussi choisir entre deux objectifs : terminer le prêt plus tôt ou alléger durablement le budget mensuel.
Les données à réunir pour une simulation fiable
Une estimation pertinente repose sur les caractéristiques actuelles du prêt, pas uniquement sur le montant emprunté à l’origine. Le tableau d’amortissement est le document le plus utile. Il indique, mois après mois, la part de capital et la part d’intérêts de chaque échéance, ainsi que le capital restant dû.
Simulateur de remboursement anticipé immobilier
Comparez l’impact d’un remboursement anticipé sur vos intérêts, votre durée et votre mensualité hors assurance.
Résultats indicatifs
Aucune donnée enregistréeLes IRA sont estimées selon la formule min(montant remboursé × taux nominal annuel × 6/12, capital restant dû × 3 %). Il s’agit d’un plafond indicatif à confirmer auprès de votre banque. Le décompte bancaire officiel fait foi.
Les informations à saisir avant tout calcul
Pour simuler un remboursement partiel, préparez le capital restant dû à la date prévue du versement, le taux nominal annuel, la durée initiale du crédit, le nombre de mensualités déjà réglées et le montant que vous souhaitez injecter. Ajoutez la mensualité hors assurance si vous la connaissez. Pour un remboursement total, le décompte précis demandé à la banque reste la référence : il intègre le solde du prêt, les intérêts courus jusqu’à la date de remboursement et les éventuelles indemnités.
- Le capital restant dû figure sur le tableau d’amortissement ou dans l’espace client bancaire.
- Le taux à utiliser est le taux nominal du prêt, et non le taux annuel effectif global.
- La date du versement compte : quelques mensualités supplémentaires peuvent modifier le solde et les intérêts futurs.
- Le contrat peut prévoir un montant minimal pour un remboursement partiel.
Pourquoi le capital restant dû compte plus que le capital initial
Dans un prêt à mensualités constantes, les intérêts sont plus élevés au début du remboursement, car ils portent sur un capital important. Au fil des échéances, la part de capital amorti progresse. Un remboursement anticipé effectué tôt dans la vie du crédit a donc souvent un effet plus marqué sur les intérêts restants qu’un versement identique réalisé près du terme. Il faut toutefois comparer le gain obtenu aux IRA et conserver une épargne de précaution suffisante.
Lire les résultats : les deux effets possibles sur votre prêt
Après un remboursement partiel, la banque recalcule l’amortissement à partir d’un capital plus faible. Deux trajectoires sont généralement possibles. Le choix doit être indiqué clairement dans votre demande, car une baisse de mensualité et une réduction de durée ne répondent pas au même besoin.
| Option | Ce qui reste stable | Effet principal | Profil concerné |
|---|---|---|---|
| Réduction de durée | La mensualité hors assurance | Le prêt se termine plus tôt et l’économie d’intérêts est généralement maximale. | Emprunteur visant le coût total le plus bas. |
| Réduction de mensualité | La durée restante | La charge mensuelle diminue, ce qui améliore la trésorerie. | Ménage souhaitant sécuriser son budget ou sa capacité d’épargne. |
Réduire la durée pour supprimer davantage d’intérêts
Si vous conservez une mensualité comparable après le versement anticipé, vous amortissez le nouveau capital plus vite. Cette option réduit le plus fortement les intérêts futurs, puisque le nombre d’échéances comportant des intérêts diminue. Elle convient si le budget actuel reste confortable et si votre priorité est de vous libérer plus tôt de la dette.
Réduire la mensualité pour retrouver de la souplesse
À durée inchangée, le capital à amortir diminue et la mensualité peut être revue à la baisse. Le gain est immédiatement visible dans le budget. Il peut absorber une hausse de dépenses, financer une épargne de sécurité ou améliorer le cash-flow d’un investissement locatif. En contrepartie, les intérêts courent jusqu’à la date initialement prévue. L’économie globale est donc habituellement moins élevée que dans le scénario de réduction de durée.
Chaque mensualité sert d’abord à payer les intérêts calculés sur le solde, puis à rembourser le capital. Un versement anticipé réduit ce solde, mais le choix entre mensualité et durée détermine la forme du bénéfice. Réduire la durée supprime des échéances futures. Réduire la mensualité répartit le soulagement sur toutes les échéances restantes. Cette comparaison permet de mettre en regard un gain financier futur et un besoin de respiration budgétaire immédiat.
Estimer les indemnités de remboursement anticipé
Les indemnités de remboursement anticipé, souvent appelées IRA, compensent en partie pour la banque les intérêts qu’elle ne percevra pas. Elles ne doivent pas être devinées. Une simulation fournit une estimation, tandis que le décompte bancaire les confirme selon le contrat et la date exacte retenue.
Le plafond légal à vérifier dans votre calcul
Pour un prêt immobilier concerné par ce régime, les IRA sont plafonnées au montant le plus faible entre 6 mois d’intérêts sur le capital remboursé par anticipation et 3 % du capital restant dû. La première borne s’obtient, à titre de repère, en appliquant la moitié du taux nominal annuel au montant remboursé.
Par exemple, pour un versement anticipé de 30 000 € sur un crédit au taux nominal de 3,50 %, six mois d’intérêts représentent 525 € : 30 000 × 3,50 % × 6/12. Il faut ensuite comparer ce montant à 3 % du capital restant dû. Le résultat le plus faible fixe le plafond applicable, sous réserve des dispositions contractuelles et de la situation du prêt.
Les cas où l’IRA peut ne pas s’appliquer
Une exonération peut être prévue ou imposée dans certaines situations, notamment après une mutation professionnelle, un décès ou une cessation forcée d’activité. Les conditions exactes dépendent de la nature du prêt, de sa date d’offre et du contrat. Relisez la clause consacrée au remboursement anticipé et demandez une confirmation écrite à la banque. Une absence d’IRA modifie sensiblement la rentabilité de l’opération, mais ne doit pas être supposée sans vérification.
Comparer les scénarios avant d’utiliser votre épargne
Le résultat à rechercher ne se limite pas à une ligne « économies d’intérêts ». Il faut comparer la somme déboursée aujourd’hui, les frais éventuels et la valeur de la flexibilité financière conservée pour la suite. Une simulation utile affiche donc le prêt avant et après l’opération.
Les quatre résultats à mettre face à face
- Le coût immédiat : montant versé, IRA estimées et éventuels frais prévus au contrat.
- La baisse des intérêts restants : il s’agit du gain financier brut lié à la diminution du capital.
- La durée gagnée ou la mensualité économisée : retenez l’indicateur qui correspond à votre objectif.
- Votre liquidité restante : évitez de mobiliser une épargne nécessaire en cas d’imprévu, de travaux ou de baisse de revenus.
Un emprunteur qui reçoit une prime, un héritage ou le produit d’une vente peut tester plusieurs montants au lieu d’engager toute la somme. Il peut, par exemple, comparer un remboursement de 10 000 €, 20 000 € puis 30 000 €, avec les deux options de recalcul. Le résultat montre à partir de quel niveau le gain supplémentaire devient moins intéressant au regard de la trésorerie mobilisée.
Passer de l’estimation à la demande adressée à la banque
Une fois le scénario choisi, sollicitez un décompte de remboursement anticipé pour une date précise. Indiquez s’il s’agit d’un remboursement total ou partiel. Dans ce dernier cas, précisez si vous souhaitez conserver la mensualité pour raccourcir la durée ou préserver la durée pour réduire l’échéance.
Demandez aussi le tableau d’amortissement actualisé et les modalités pratiques de versement. L’assurance emprunteur mérite une attention particulière : selon son mode de calcul et les garanties conservées, son évolution ne suit pas nécessairement celle de la mensualité hors assurance. Le document reçu, ou un éventuel avenant, permet de vérifier les chiffres obtenus dans le simulateur. Une simulation reste indicative. Seule l’offre de prêt, puis le décompte établi par la banque, fixent les conditions applicables.
