
Publié par : Hugo Ducasseux — Rédacteur en chef
Une assurance temporaire pour voiture couvre un besoin ponctuel pendant une période déterminée : véhicule emprunté, importation ou transition entre deux contrats. Elle comprend au minimum la responsabilité civile, mais ne protège pas automatiquement votre voiture ni vos propres blessures. Avant de souscrire, vérifiez surtout les garanties déjà présentes, votre éligibilité et les dates exactes de couverture.
Choisir le bon contrat selon l’usage du véhicule
L’assurance auto temporaire possède une date de début et une date de fin définies. Ornikar présente des durées allant de 1 à 90 jours, tandis que JP Labalette annonce une offre de 2 à 30 jours. Ces plages ne sont pas universelles : une journée, un week-end ou un mois ne sont pas nécessairement proposés par chaque assureur.
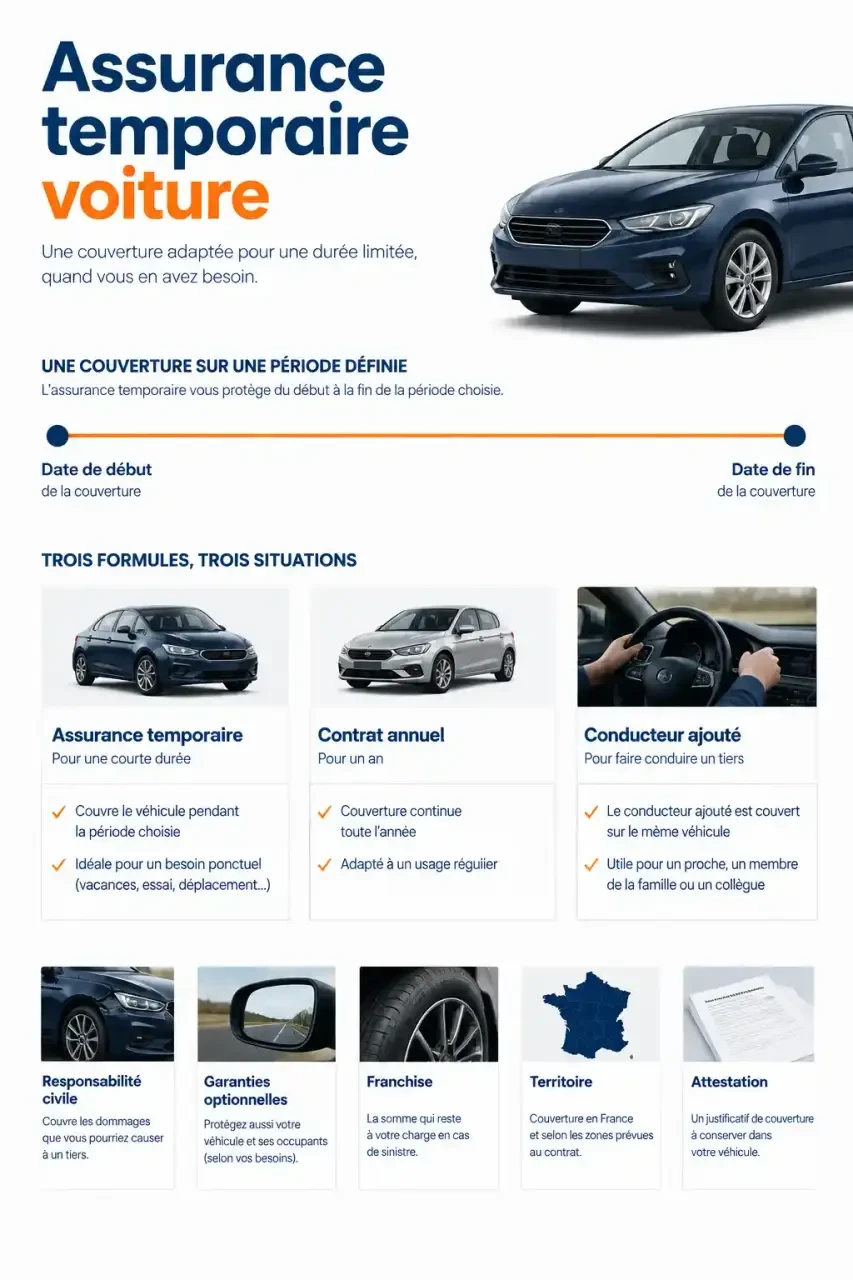
Le terme « provisoire » désigne plutôt une couverture d’attente, notamment pendant la finalisation d’un contrat annuel. Les appellations commerciales pouvant varier, fiez-vous aux conditions écrites plutôt qu’au seul nom du produit.
| Solution | Besoin adapté | Point à vérifier |
|---|---|---|
| Assurance temporaire | Usage ponctuel à dates connues | Durée disponible et garanties incluses |
| Couverture provisoire | Attente d’un contrat définitif | Conditions de validation et fin de couverture |
| Contrat annuel | Utilisation régulière ou durable | Coût global et conditions de résiliation |
| Prêt de volant ou conducteur ajouté | Voiture empruntée à un proche | Conducteurs autorisés et franchise applicable |
Pour une voiture empruntée, demandez d’abord au propriétaire si son contrat autorise votre conduite. Pour une location, examinez les garanties du loueur avant d’ajouter une assurance : un contrat temporaire n’est pas automatiquement compatible avec un véhicule loué, notamment à l’étranger.
En cas d’importation, faites confirmer l’acceptation de l’immatriculation et des documents étrangers. Une transition entre contrats exige également une continuité de couverture : même un court trajet ne dispense pas de l’assurance obligatoire. Ornikar rappelle que le défaut d’assurance peut entraîner une amende atteignant 3 750 €, selon la procédure et la situation.
Vérifier l’éligibilité avant de comparer les prix
Une souscription rapide n’implique pas une acceptation automatique. L’assureur examine le conducteur, le véhicule et l’usage déclaré. Selon Ornikar, les conditions généralement rencontrées sont un âge de plus de 21 ans et au moins 2 ans de permis. Certaines offres fixent plutôt un seuil à 23 ans ou une limite supérieure autour de 75 à 80 ans.
Ces critères dépendent du contrat. Un jeune conducteur, un conducteur malussé ou résilié doit donc vérifier son admissibilité avant de compter sur cette solution. Il en va de même pour un permis étranger ou un véhicule présentant des caractéristiques particulières.
- Conducteur : âge, ancienneté et validité du permis, antécédents d’assurance.
- Véhicule : catégorie, puissance, valeur, immatriculation et éventuelles restrictions.
- Usage : déplacements privés, trajets professionnels ou autre utilisation expressément acceptée.
- Territoire : pays traversés et pays de destination autorisés.
Précisez qui est propriétaire, qui souscrit et qui conduira réellement. Ces personnes ne sont pas toujours les mêmes, et l’assureur doit accepter cette configuration. Déclarez aussi l’usage exact : une couverture prévue pour des déplacements privés ne doit pas être présumée valable pour une activité professionnelle.
Lire les garanties au-delà de la responsabilité civile
La responsabilité civile indemnise les dommages causés à autrui dans les conditions du contrat. Elle ne couvre pas, à elle seule, les dégâts sur la voiture conduite ni les blessures du conducteur responsable. C’est la distinction essentielle entre être assuré pour circuler et être protégé contre ses propres pertes.
Les protections à rechercher selon votre risque
Selon les offres, des garanties peuvent couvrir le vol, la tentative de vol, l’incendie, le bris de glace, les événements climatiques ou le vandalisme. D’autres proposent des dommages collision, une protection juridique ou une garantie du conducteur. Ne supposez jamais que ces protections sont incluses dans toute assurance temporaire.
L’assistance mérite une lecture séparée. Vérifiez si elle intervient pour une panne, un accident ou les deux, et à quelle distance du domicile. Une assistance panne 0 km, citée parmi les options MAIF, vise une intervention sans distance minimale du domicile, selon ses conditions. Un véhicule de remplacement peut relever d’une autre option.
Franchises, plafonds et articulation des contrats
La franchise est la somme restant à votre charge après un sinistre garanti ; le plafond limite l’indemnisation. Comparez ces éléments garantie par garantie, puis consultez les exclusions : conducteur non déclaré, usage non accepté ou territoire non couvert peuvent compromettre la protection attendue.
Considérez chaque contrat comme un rouage : celui du propriétaire, celui du loueur et votre assurance temporaire doivent fonctionner ensemble, sans laisser de vide. Demandez par écrit quel assureur intervient pour les dommages au véhicule, les blessures du conducteur et l’assistance. Deux primes payées ne signifient ni double indemnisation ni suppression automatique de la franchise du premier contrat.
Comparer le coût total plutôt qu’un prix d’appel
Le prix dépend notamment de la durée, du véhicule, du profil du conducteur, des garanties, de la période et de l’assureur. JP Labalette annonce un tarif à partir de 35 € : ce montant ne constitue pas un devis applicable à tous les profils et à toutes les durées. Atel met en avant des tarifs dégressifs, sans montant communiqué.
Ornikar annonce un surcoût moyen de 20 à 25 % à durée égale par rapport à un contrat annuel. Ce repère ne remplace pas une comparaison personnalisée : pour un besoin très court, la dépense totale peut rester plus adaptée qu’un engagement annuel.
Demandez plusieurs devis avec les mêmes dates, conducteurs et garanties. Comparez ensuite :
- la prime totale, avec les éventuels frais ;
- les franchises et plafonds d’indemnisation ;
- la garantie du conducteur et l’assistance ;
- les restrictions territoriales et d’usage ;
- les possibilités de prolongation ou de remboursement anticipé.
Si vous multipliez les besoins ponctuels, comparez leur coût cumulé avec un contrat annuel. Pour un simple prêt, l’autorisation de conduite prévue au contrat du propriétaire ou l’ajout d’un conducteur peut aussi éviter une souscription distincte.
Souscrire sans laisser de trou dans la couverture
Préparez le certificat d’immatriculation, le permis et une pièce d’identité. Selon l’assureur, un relevé d’information et un RIB peuvent également être demandés. Vérifiez la concordance entre l’immatriculation saisie, les documents et le véhicule réellement utilisé.
- Fixez la période exacte : prévoyez le départ, le retour et une éventuelle marge adaptée au trajet.
- Faites valider le dossier : conducteur, véhicule, usage et pays doivent être acceptés.
- Lisez les conditions : contrôlez garanties, franchises, exclusions et modalités de prolongation.
- Finalisez la souscription : effectuez le paiement demandé et conservez les documents contractuels.
- Confirmez la prise d’effet : vérifiez la date et l’heure avant de conduire.
Atel annonce une souscription en ligne accessible 24/7, en quelques minutes. JP Labalette présente une personnalisation en moins de 5 minutes et une assistance 24 h/24, 7 j/7. Ces annonces ne dispensent pas de contrôler la validation du dossier : un devis ou un paiement ne suffit pas à prouver que la couverture a commencé.
Conservez le justificatif remis et le numéro d’assistance. En cas de sinistre, contactez l’assureur et respectez les modalités de déclaration prévues. Si le séjour se prolonge, demandez une extension avant l’échéance : elle n’est pas acquise. À la fin du contrat temporaire, un autre contrat doit prendre le relais si le véhicule reste soumis à l’obligation d’assurance.
