
Publié par : Hugo Ducasseux — Rédacteur en chef
Une moto en LLD permet de rouler contre un loyer mensuel, sans acheter le véhicule ni organiser sa revente. Cette formule convient surtout si vous connaissez votre kilométrage et souhaitez renouveler régulièrement votre deux-roues. Pour choisir une offre, comparez toutefois le coût total, les services inclus et les conditions de restitution : une mensualité basse ne garantit pas un contrat avantageux.
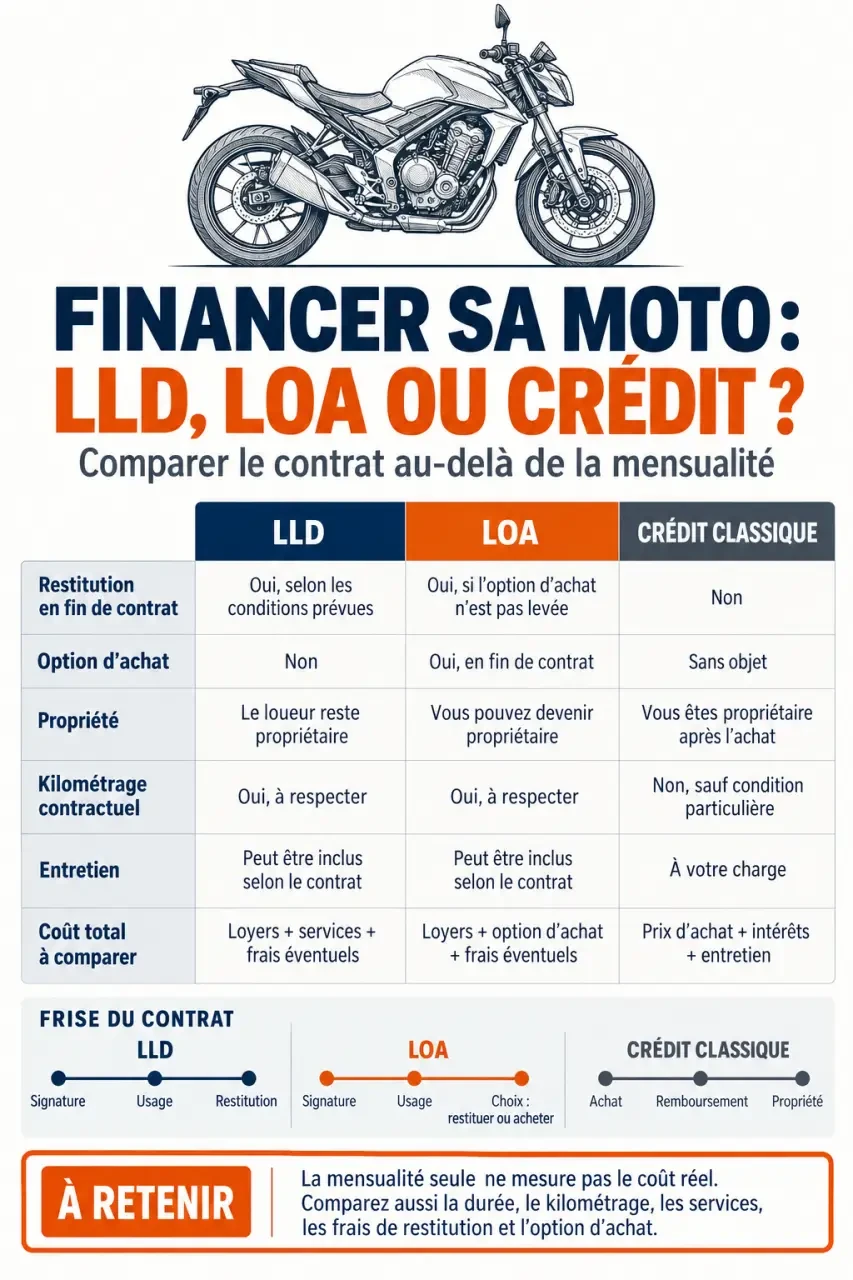
Choisir entre LLD, LOA et crédit selon votre projet
La location longue durée finance l’usage de la moto plutôt que sa propriété. Le contrat fixe notamment une durée, un kilométrage et un loyer. À l’échéance, vous restituez le véhicule selon les conditions prévues. Contrairement à la location avec option d’achat, la LLD ne comporte pas d’option d’achat contractuelle.
Calculez le coût total de votre LLD moto
Saisissez les montants prévus dans votre contrat pour obtenir une estimation détaillée du coût réel de la location longue durée.
Votre estimation détaillée
| Composante | Montant |
|---|---|
| Premier loyer ou apport | 0,00 € |
| Frais de dossier | 0,00 € |
| Autres frais obligatoires | 0,00 € |
| Frais initiaux et obligatoires | 0,00 € |
| Mensualités (0 × 0,00 €) | 0,00 € |
| Prestations optionnelles | 0,00 € |
| Frais estimés de restitution | 0,00 € |
Formule appliquée : premier loyer ou apport + frais de dossier + autres frais obligatoires + (mensualité × durée) + prestations optionnelles + frais de restitution.
À vérifier séparément : l’assurance, le carburant ou la recharge, l’entretien non inclus et les kilomètres excédentaires doivent être ajoutés s’ils ne figurent pas déjà dans les montants saisis.
Le mot « leasing » peut désigner différentes formules. Avant de comparer deux propositions, vérifiez donc leur nature exacte : une offre de LOA et une offre de LLD ne répondent pas au même objectif.
| Critère | LLD | LOA | Crédit classique |
|---|---|---|---|
| Objectif | Louer pour une période définie | Louer en conservant une possibilité d’achat | Acheter la moto |
| Fin du financement | Restitution prévue | Restitution ou achat au prix prévu | Vous conservez ou revendez la moto |
| Kilométrage | Encadré par le contrat | Encadré, notamment en cas de restitution | Sans plafond imposé par le crédit |
| Entretien et assistance | Selon les prestations souscrites | Selon les prestations souscrites | À organiser séparément, sauf offre associée |
| Capital de départ | Selon l’offre | Selon l’offre | Selon le financement accordé |
La LLD mérite d’être étudiée si vous privilégiez la simplicité et le renouvellement. Le crédit est souvent plus cohérent si vous comptez conserver longtemps votre moto, rouler sans plafond contractuel ou la personnaliser. La LOA répond à une hésitation entre restitution et acquisition, à condition d’intégrer le prix de l’option d’achat dans votre calcul.
Calculer le vrai budget, au-delà du « sans apport »
Distinguer les sommes demandées au départ
« Sans apport » ne signifie pas nécessairement que rien n’est à payer à la livraison. Demandez si le premier loyer est identique aux suivants, s’il existe un dépôt de garantie et quels frais annexes restent dus. Un premier loyer majoré est une dépense de location : il ne constitue pas une somme récupérable à la restitution.
Fast Lease met notamment en avant 0 apport, 0 premier loyer majoré et 0 frais de dossier. Ces trois conditions sont distinctes et doivent être confirmées dans le devis correspondant à votre dossier. Elles ne permettent pas, à elles seules, de conclure que l’ensemble du contrat sera moins coûteux.
Comparer les dépenses sur une durée identique
Sans modèle, kilométrage et durée précis, annoncer un tarif mensuel représentatif serait trompeur. Pour établir un budget exploitable, additionnez le premier loyer, les loyers suivants, les frais obligatoires et les prestations non incluses. Ajoutez l’assurance, l’entretien restant à votre charge et, selon la motorisation, le carburant ou la recharge.
Pour comparer avec un achat à crédit, tenez aussi compte de la valeur de revente estimée, sans la considérer comme garantie. Un commentaire sur Reddit évoque une économie de 3 000 € et suggère un crédit sur 2 ans : ce retour individuel ne constitue pas une simulation applicable à votre moto.
Évitez enfin la « bulle mensuelle » : un loyer apparemment confortable peut masquer les dépenses qui arrivent par à-coups, comme un train de pneus ou une franchise d’assurance. Constituez une réserve séparée pour ces postes. Vous distinguerez ainsi le coût régulier du contrat du budget nécessaire pour continuer à rouler lorsqu’un imprévu survient.
Vérifier les services et les conditions de sortie avant de signer
Entretien, assistance et garantie : trois protections différentes
Un contrat avec entretien n’est pas automatiquement un contrat « tout compris ». Faites préciser les révisions couvertes, le réseau autorisé et le traitement des pièces d’usure : pneus, plaquettes ou kit chaîne. Vérifiez également les obligations de suivi et les justificatifs à conserver pour la restitution.
L’assistance concerne les modalités de dépannage ou de prise en charge après une immobilisation. La garantie couvre certaines défaillances dans les limites prévues. Une extension de garantie peut prolonger cette protection, mais ne remplace ni l’entretien ni l’assurance. Demandez expressément si un véhicule de remplacement est prévu et dans quelles circonstances.
Kilométrage, restitution et résiliation : les clauses décisives
Estimez vos trajets habituels, puis ajoutez les déplacements occasionnels et les voyages. Un forfait sous-évalué peut entraîner une facturation supplémentaire. Demandez le tarif du kilomètre excédentaire, la possibilité d’ajuster le forfait en cours de contrat et le traitement d’un kilométrage inférieur à celui prévu.
- État de restitution : obtenez le référentiel d’usure acceptable et les modalités d’expertise.
- Équipements : vérifiez le sort des accessoires ajoutés et l’obligation éventuelle de remettre la moto dans sa configuration initiale.
- Départ anticipé : demandez les modalités de calcul des indemnités avant toute signature.
- Vol ou destruction : faites expliquer l’articulation entre indemnisation d’assurance, franchise et sommes restant éventuellement dues au loueur.
La LLD vous évite de chercher un acheteur, mais elle ne supprime pas tous les risques financiers. Photographier la moto à la livraison, conserver les factures et signaler rapidement les dommages facilite la discussion lors du retour.
Adapter le contrat à votre usage et demander un devis comparable
Particulier ou professionnel : des priorités différentes
Pour un particulier, la formule est surtout pertinente lorsque l’usage reste prévisible et que la propriété n’est pas un objectif. Si vous roulez de façon très variable, envisagez de longs voyages ou souhaitez modifier profondément la moto, les contraintes contractuelles peuvent peser davantage que la simplicité annoncée.
Pour une entreprise, une PME ou une profession libérale, le leasing professionnel peut préserver la trésorerie et simplifier le suivi d’un véhicule ou d’un parc. Les loyers peuvent être comptabilisés en charges selon les règles applicables, mais leur déductibilité et le traitement de la TVA dépendent de la situation. Faites valider ces points par votre expert-comptable, notamment en cas d’usage mixte.
Transmettre les mêmes paramètres à chaque interlocuteur
Vous pouvez solliciter un concessionnaire, un loueur spécialisé ou le service financier d’une marque. Vérifiez qu’il propose bien de la LLD pour votre profil : toutes les offres ne sont pas accessibles aux particuliers et aux professionnels dans les mêmes conditions. L’acceptation dépend également de l’étude du dossier.
Pour obtenir des propositions réellement comparables, communiquez à chaque conseiller :
- Le modèle souhaité, sa version et les accessoires indispensables.
- La durée envisagée et votre kilométrage annuel estimé.
- Votre souhait d’un contrat sans apport et sans premier loyer majoré.
- Les prestations attendues : entretien, pneumatiques, assistance et extension de garantie.
- Votre statut et l’usage prévu, personnel, professionnel ou mixte.
Demandez ensuite un devis écrit accompagné des conditions de restitution, plutôt qu’une simple mensualité indicative. Faites confirmer le montant à verser au départ, le total des loyers, les exclusions et les frais de sortie possibles. Le bon contrat est celui qui correspond à votre manière de rouler et dont vous comprenez le coût jusqu’au dernier jour.
