
Publié par : Hugo Ducasseux — Rédacteur en chef
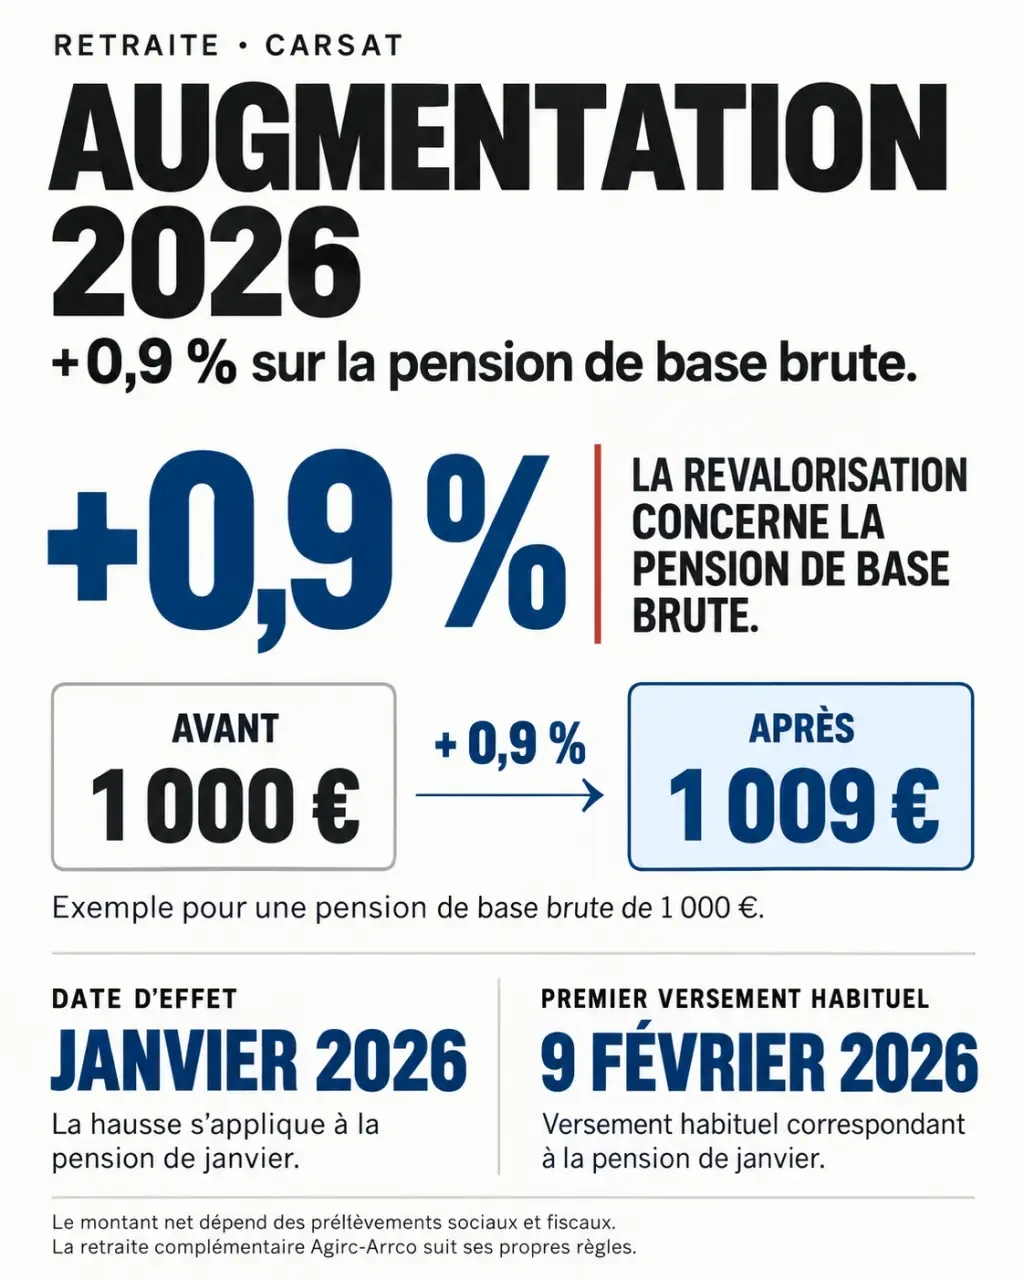
La retraite de base versée par la Carsat augmente de 0,9 % au 1er janvier 2026. Cette revalorisation est automatique : aucune demande n’est nécessaire. Pour une pension brute de 1 000 € par mois, elle représente 9 € supplémentaires. Son effet sur votre compte bancaire dépend toutefois du calendrier de paiement et des prélèvements appliqués à votre pension.
Une hausse à calculer sur votre retraite de base, pas sur tous vos revenus
Le taux de 0,9 % concerne la pension de base servie par l’Assurance retraite, notamment par les Carsat. Il ne faut donc pas l’appliquer sans distinction au total de vos virements de retraite. Si vous percevez également une complémentaire Agirc-Arrco, celle-ci relève de ses propres règles de revalorisation et de son propre calendrier.
Calcul de votre retraite Carsat après la hausse 2026
Saisissez le montant mensuel brut de votre pension de base avant la revalorisation pour estimer le gain mensuel brut et le nouveau montant brut.
Estimation de la revalorisation
Rappel : ce calcul concerne uniquement la retraite de base Carsat. Il ne s’applique pas automatiquement à la retraite complémentaire ni aux allocations. Le montant net peut différer selon les prélèvements sociaux et fiscaux.
Pour estimer votre nouveau montant, partez du montant mensuel brut de votre pension de base avant revalorisation. Multipliez-le par 0,009 pour obtenir le gain mensuel, ou par 1,009 pour calculer directement la pension revalorisée.
| Pension de base brute avant hausse | Gain mensuel brut | Pension brute après hausse |
|---|---|---|
| 800 € | 7,20 € | 807,20 € |
| 1 000 € | 9 € | 1 009 € |
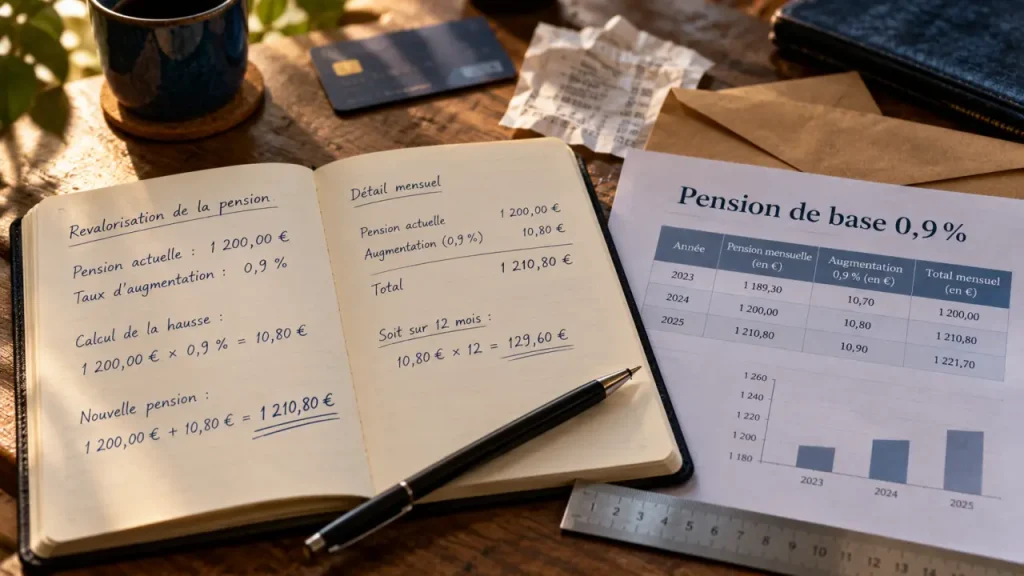
| 1 200 € | 10,80 € | 1 210,80 € |
| 1 500 € | 13,50 € | 1 513,50 € |
Ces exemples sont des calculs, pas des montants moyens de pension. Pour 1 000 € bruts mensuels, le supplément représente ainsi 108 € bruts sur douze mensualités, à situation inchangée.
Autre cas concret : si vous recevez 1 200 € bruts de retraite de base et 500 € bruts de complémentaire, la hausse Carsat est de 10,80 €, et non de 15,30 €. La complémentaire doit être examinée séparément.
Le calendrier : distinguer le mois dû et la date du virement
La date d’effet de la hausse et sa date de versement ne se confondent pas. Dans le régime général, la retraite est habituellement payée à terme échu : la mensualité de janvier est versée en février. C’est pourquoi une augmentation applicable dès janvier n’apparaît pas nécessairement sur un virement reçu pendant ce même mois.
| Situation | Application de la hausse | Premier versement revalorisé |
|---|---|---|
| Calendrier habituel du régime général | Mensualité de janvier 2026 | 9 février 2026 |
| Régime local d’Alsace-Moselle | Dès janvier 2026 | 2 février 2026, pour la mensualité de février, janvier ayant été payé par anticipation |
En Alsace-Moselle, le paiement suit un fonctionnement particulier, à terme à échoir. Le versement de janvier ayant été effectué par anticipation avant l’application du nouveau montant, vérifiez également l’éventuelle régularisation de cette mensualité sur votre relevé.
La date annoncée est celle du versement par la caisse ; l’affichage sur votre compte peut dépendre du traitement bancaire. Pour identifier la bonne mensualité, fiez-vous au relevé de paiement plutôt qu’au seul libellé du virement.
Si vous percevez plusieurs retraites, leurs dates peuvent différer. L’absence de hausse sur un versement de complémentaire ne signifie donc pas que la revalorisation Carsat a été oubliée.
Du brut au net : vérifier ce qui reste réellement disponible
La revalorisation de 0,9 % s’applique au montant brut. Le montant net dépend ensuite des prélèvements sociaux éventuellement dus, notamment la CSG, la CRDS et la contribution de solidarité pour l’autonomie, ainsi que du prélèvement à la source de l’impôt sur le revenu.
Si votre situation de prélèvement reste identique, le net évolue généralement dans le même sens que le brut. En revanche, un changement de taux de CSG ou de prélèvement à la source peut réduire le gain visible, voire masquer l’augmentation sur votre compte bancaire. Cela ne signifie pas nécessairement que votre pension brute n’a pas été revalorisée.
Pour votre budget, raisonnez comme lorsque vous ajustez une nappe à une table : quelques centimètres supplémentaires ne couvrent pas forcément tous les bords. Répartissez le gain net entre vos dépenses réelles — alimentation, énergie, assurance — plutôt que de le considérer comme une marge entièrement disponible. Si une seule facture augmente davantage, elle peut absorber ce supplément. Cette comparaison en euros est plus utile qu’une comparaison de pourcentages portant sur des montants différents.
Les vérifications à effectuer sur votre relevé
Connectez-vous à votre espace personnel de l’Assurance retraite pour consulter le détail du paiement. Comparez deux mensualités comparables, en distinguant la pension brute, les retenues sociales et l’impôt. Votre compte retraite, notamment le service « Mes régimes de retraite », permet aussi de repérer les organismes à consulter.
- Vérifiez que vous comparez bien la seule pension de base Carsat.
- Calculez le nouveau brut en appliquant le coefficient 1,009.
- Repérez toute modification de prélèvement ou régularisation.
- En cas d’écart inexpliqué, contactez votre caisse avec les relevés concernés.
Réversion, Aspa et allocations : les autres montants concernés
La revalorisation ne se limite pas à la retraite personnelle de base. Les pensions de réversion du régime général sont également concernées. Pour les bénéficiaires de prestations de solidarité, il faut toutefois distinguer la revalorisation d’un barème du montant effectivement versé : celui-ci peut dépendre des ressources et de la composition du foyer.
Info Retraite mentionne notamment les prestations suivantes parmi celles revalorisées :
- l’allocation de solidarité aux personnes âgées, ou Aspa ;
- la retraite de réversion ;
- l’allocation veuvage ;
- l’allocation de solidarité aux vieux travailleurs salariés ;
- le secours viager ;
- l’allocation aux mères de famille ;
- la majoration prévue à l’article L.814-2 du Code de la Sécurité sociale.
N’appliquez pas automatiquement 0,9 % au total de votre pension et de vos allocations. L’Aspa, par exemple, est une prestation différentielle : son montant dépend des ressources prises en compte et du plafond applicable. Une hausse du barème ne se traduit donc pas nécessairement par une hausse identique de chaque versement individuel.
Pour connaître votre nouveau droit, consultez le détail établi par l’organisme payeur. Cette précaution est particulièrement utile lorsque vous cumulez pension personnelle, réversion et allocation de solidarité.
Pourquoi 0,9 % en 2026, et que retenir pour 2027 ?
La revalorisation des retraites de base repose sur le mécanisme d’indexation prévu par le Code de la Sécurité sociale. Il s’appuie sur l’évolution de la moyenne annuelle des prix à la consommation hors tabac, mesurée sur douze mois et comparée à celle de la période précédente. Il ne correspond donc ni à la seule inflation d’un mois, ni à une estimation des dépenses propres à chaque retraité.
Ce mécanisme vise à préserver le pouvoir d’achat face à l’évolution générale des prix. Il ne garantit toutefois pas que la hausse compensera exactement votre panier de dépenses : le poids du logement, du chauffage ou de la santé varie d’un foyer à l’autre.
Pour 2027, une estimation de 1,6 % est évoquée, mais ce n’est pas un taux définitivement acquis. Le calcul dépend notamment de l’évolution des prix sur la période allant de novembre 2025 à octobre 2026, ainsi que des règles effectivement applicables lors de la prochaine échéance.
Pour préparer votre budget, retenez donc le montant 2026 figurant sur votre relevé comme revenu certain. Une projection pour 2027 peut servir de scénario indicatif, mais elle ne doit pas être assimilée à une notification de hausse de votre Carsat.
