
Oui, il est possible de financer des travaux réalisés soi-même, mais pas avec n’importe quel prêt ni à n’importe quelles conditions. La banque regarde surtout les justificatifs : elle finance plus facilement des travaux appuyés par des devis et factures d’artisans qu’un chantier en auto-rénovation, où l’emprunteur achète ses matériaux et assure la pose.
Pour un prêt immobilier avec travaux fait soi-même, tout se joue entre trois options : intégrer une enveloppe travaux au crédit immobilier, demander un crédit travaux affecté ou choisir un prêt personnel non affecté. Chaque solution répond à une logique différente, avec des niveaux de contrôle, de souplesse et de coût distincts.
Ce que la banque accepte vraiment quand les travaux sont faits soi-même
Un établissement prêteur cherche d’abord à vérifier que l’argent emprunté correspond à un projet réel, cohérent avec la valeur du bien et compatible avec votre capacité de remboursement. Quand les travaux sont réalisés par des professionnels, les devis détaillés remplissent ce rôle. En auto-rénovation, il faut compenser l’absence d’artisan par un dossier précis et chiffré.
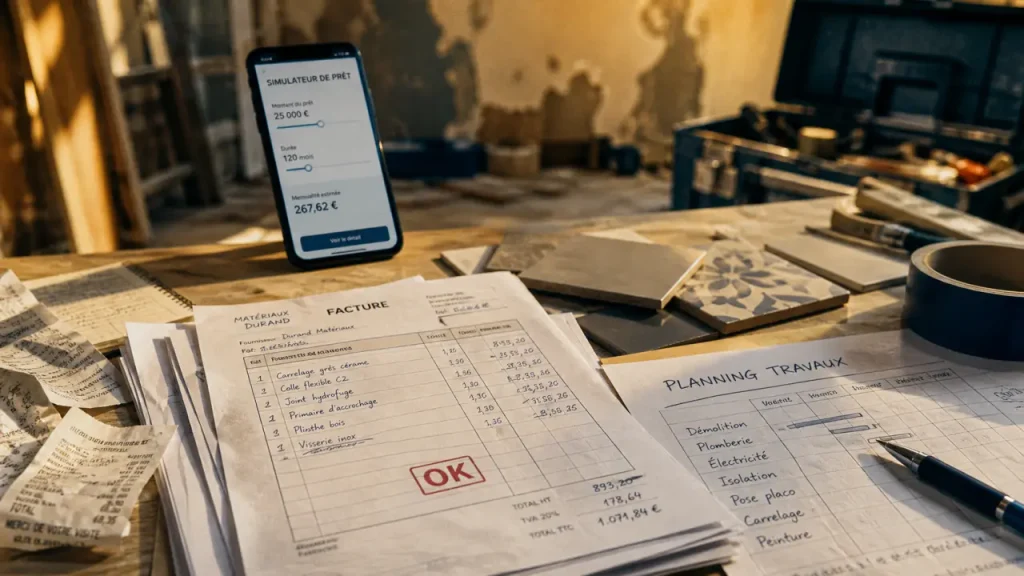
Simulateur de prêt travaux
Estimation hors assurance et frais annexes
Dans un prêt immobilier, l’enveloppe travaux reste très encadrée
Un prêt immobilier peut inclure le prix d’achat du logement et une enveloppe destinée aux travaux. Cette solution est intéressante si vous achetez un bien à rénover, car elle permet souvent d’étaler le remboursement sur une durée longue, pouvant aller jusqu’à 25 ans selon le montage et le profil emprunteur.
Mais les banques préfèrent généralement débloquer les fonds sur présentation de factures. Si les travaux sont faits soi-même, certaines acceptent de financer uniquement les achats de matériaux, d’équipements ou de fournitures, à condition que les montants soient justifiés par des devis de magasins, des bons de commande ou des factures d’achat. La main-d’œuvre personnelle, elle, n’est pas finançable : vous ne pouvez pas vous facturer votre propre temps.
Le crédit travaux affecté est souvent moins adapté à l’auto-rénovation
Le crédit travaux affecté est lié à une dépense précise. Il est débloqué pour financer des travaux identifiés, généralement sur présentation de devis ou de factures d’artisans. C’est une solution sécurisante lorsque le chantier est confié à une entreprise, car le crédit dépend de la réalisation de l’opération prévue.
En revanche, si vous réalisez tout vous-même, ce prêt peut devenir difficile à obtenir. L’absence de devis d’artisan ou de facture de prestation pose problème, car la banque ne dispose pas d’une preuve complète de l’usage des fonds. Les factures de matériaux peuvent parfois être acceptées, mais cela dépend de la politique de l’organisme prêteur et du montant demandé.
Prêt personnel, crédit affecté, prêt immobilier : quelle solution choisir ?
Le bon financement dépend du type de travaux, du montant nécessaire et du niveau de liberté souhaité. Pour des travaux simples, comme repeindre, poser un sol ou aménager une pièce, le prêt personnel est souvent plus pratique. Pour un gros chantier intégré à un achat immobilier, l’enveloppe travaux dans le prêt immobilier peut rester pertinente si la banque accepte les justificatifs disponibles.
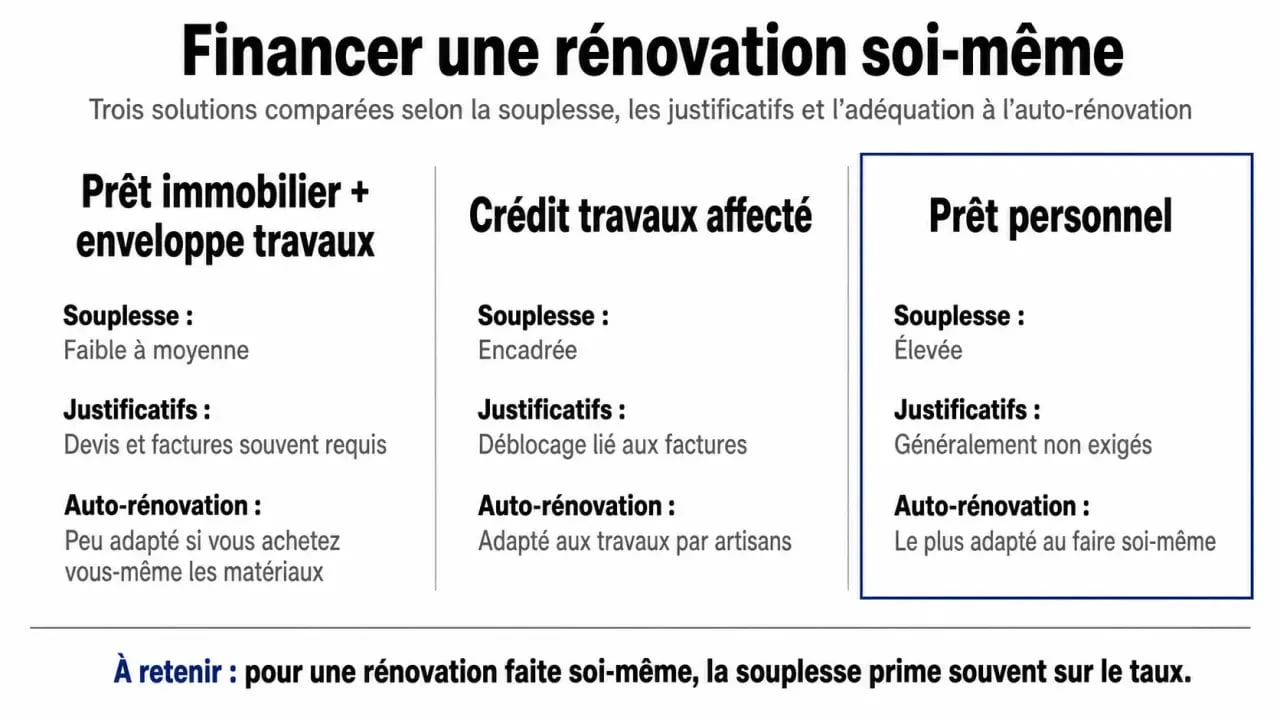
| Solution | Souplesse | Justificatifs fréquents | Usage en auto-rénovation |
|---|---|---|---|
| Prêt immobilier avec enveloppe travaux | Moyenne | Devis, factures, bons de commande | Possible, surtout pour matériaux et équipements |
| Crédit travaux affecté | Faible à moyenne | Devis ou factures liés aux travaux | Plus difficile sans artisan |
| Prêt personnel | Élevée | Pas toujours de justificatif d’utilisation | Très adapté aux travaux faits soi-même |
| Crédit renouvelable | Élevée | Variable selon organisme | À réserver aux petits besoins ponctuels |
Pourquoi le prêt personnel séduit les particuliers qui rénovent eux-mêmes
Le prêt personnel est un crédit à la consommation non affecté. Vous empruntez une somme et vous l’utilisez librement, sans avoir à prouver que chaque euro finance une prestation précise. C’est son principal avantage pour les travaux faits soi-même : il peut couvrir les matériaux, l’outillage, la location de matériel, les équipements ou les imprévus du chantier.
Le crédit travaux relève aussi du crédit à la consommation lorsqu’il n’est pas intégré au prêt immobilier. Son montant peut aller de 200 € à 75 000 €, avec une durée de remboursement souvent comprise entre 6 et 120 mois, soit 10 ans en moyenne. Certains prêts à la consommation peuvent aller jusqu’à 15 ans, selon les organismes et les dossiers. Le TAEG varie selon le profil de l’emprunteur, le montant, la durée et la politique du prêteur.
Le point faible : moins de protection qu’un prêt affecté
La souplesse du prêt personnel a une contrepartie. Comme le crédit n’est pas juridiquement attaché à la réalisation des travaux, vous devez rembourser même si votre chantier prend du retard, coûte plus cher ou reste inachevé. Avec un crédit affecté, l’opération financée et le prêt sont davantage liés, ce qui peut offrir un cadre plus protecteur lorsque l’achat ou la prestation n’a pas lieu.
Il faut donc éviter de demander une somme trop juste. En auto-rénovation, un budget moyen de 5 000 à 10 000 € est fréquent, mais les écarts peuvent être importants dès qu’il y a électricité, plomberie, isolation ou rénovation énergétique. Mieux vaut prévoir une marge raisonnable plutôt que multiplier les petits crédits.
Monter un dossier solide sans devis d’artisan
L’auto-rénovation ne dispense pas de préparer un dossier sérieux. Au contraire, plus vous demandez à la banque de vous faire confiance sans professionnel identifié, plus vous devez rendre votre projet lisible, chiffré et réaliste.
Les justificatifs utiles à rassembler
Préparez une liste détaillée des travaux pièce par pièce : peinture, sols, cloisons, isolation, cuisine, salle de bains, chauffage, menuiseries, aménagement extérieur. Pour chaque poste, associez une estimation, un devis de fournisseur, une capture de panier ou une facture pro forma lorsque c’est possible. Les factures d’achat seront ensuite utiles si le déblocage des fonds se fait progressivement.
- Estimation globale du chantier avec une marge pour imprévus.
- Devis de matériaux et d’équipements auprès d’enseignes spécialisées.
- Planning prévisionnel des travaux, même simple.
- Photos du bien avant travaux pour appuyer la cohérence du projet.
- Documents liés au logement : compromis, acte, DPE ou audit énergétique si disponibles.
- Justificatifs classiques de solvabilité : revenus, charges, crédits en cours, apport.
Un tableau de budget bien ordonné rassure davantage qu’un montant global lancé sans détail. Il aide aussi à repérer les postes fragiles : une salle de bains sans marge, une cuisine sous-estimée ou une isolation prévue sans vérifier les accessoires indispensables. Cette lecture par poste rend le projet plus crédible aux yeux de la banque.
Les profils qui peuvent demander ce financement
Les propriétaires occupants sont les premiers concernés, surtout lors d’un achat avec rénovation. Les propriétaires bailleurs peuvent aussi financer des travaux, à condition que le projet soit cohérent avec la mise en location et leur situation financière. Les locataires peuvent demander un prêt personnel pour aménager ou améliorer leur logement, mais ils doivent rester dans le cadre de ce que le bail autorise et obtenir l’accord du propriétaire pour les transformations importantes.
Le fait que 63% des Français réalisent eux-mêmes leurs travaux, et 77% des propriétaires, montre que l’auto-rénovation est une pratique courante. Ces chiffres ne veulent pas dire que toutes les banques l’acceptent de la même manière, mais ils montrent qu’un projet maîtrisé a plus de chances de passer qu’une simple intention de bricolage.
Les limites à anticiper avant de signer
Un financement de travaux faits soi-même peut être très avantageux, mais il expose à des risques spécifiques. Le premier est le dépassement de budget. Le second est le temps : un chantier personnel avance souvent le soir, le week-end ou pendant les congés, ce qui peut retarder l’emménagement ou la mise en location.
Travaux techniques : attention à la responsabilité
Certains travaux demandent une vraie compétence : électricité, gaz, structure, toiture, assainissement, isolation complexe. Même si vous pouvez les réaliser vous-même dans certains cas, la banque peut se montrer plus prudente, notamment si la valeur future du bien dépend fortement de leur bonne exécution. En cas de revente, de sinistre ou de non-conformité, l’absence de garantie professionnelle peut aussi devenir un problème.
Pour les chantiers sensibles, une solution mixte est souvent préférable : faire soi-même les travaux accessibles et confier les postes techniques à des professionnels. Cela permet de conserver une part d’économie tout en produisant des devis et factures solides pour les éléments les plus engageants.
Rétractation et remboursement anticipé
Pour un crédit à la consommation, vous bénéficiez d’un délai de rétractation de 14 jours. C’est un point important si vous hésitez encore sur le montant ou le calendrier. En cas de rentrée d’argent, le remboursement anticipé est possible ; les indemnités peuvent atteindre 0,5% s’il reste moins d’un an de remboursement, et 1% s’il reste plus d’un an, selon les conditions applicables. Pour les petits montants, il est généralement possible de rembourser sans frais, mais il faut vérifier l’offre de prêt.
Optimiser son financement sans se fermer de portes
Avant de déposer une demande, comparez plusieurs scénarios : une enveloppe travaux dans le prêt immobilier, un prêt personnel séparé ou un financement mixte. Une simulation permet de mesurer l’impact de la durée sur la mensualité, le coût total et votre taux d’endettement. Elle aide aussi à éviter une erreur fréquente : choisir la mensualité la plus basse sans regarder le coût global du crédit.
Si vos travaux améliorent la performance énergétique du logement, renseignez-vous sur les aides mobilisables et les conditions associées. Certaines aides exigent l’intervention de professionnels qualifiés et ne sont donc pas compatibles avec une auto-rénovation totale. Là encore, un montage hybride peut être pertinent : financer soi-même les finitions et réserver les aides ou devis professionnels aux postes éligibles.
La meilleure stratégie consiste souvent à séparer les travaux en trois catégories : ce que vous pouvez faire seul sans risque majeur, ce qui nécessite un professionnel et ce qui peut attendre. Vous obtenez ainsi un financement plus lisible, un chantier plus réaliste et une marge de négociation plus forte auprès de la banque.
