
Publié par : Hugo Ducasseux — Rédacteur en chef
La liquidation judiciaire simplifiée organise la fermeture d’une entreprise en cessation des paiements lorsque son redressement est manifestement impossible. Elle allège la vente des biens et la vérification des créances pour certaines petites structures. Pour le dirigeant, l’urgence est double : déterminer la date de cessation des paiements et préparer le dossier sans attendre, le délai de déclaration étant en principe de 45 jours.
Vérifier d’abord si la liquidation est la bonne procédure
Une baisse du chiffre d’affaires, un découvert bancaire ou une perte comptable ne suffisent pas, à eux seuls, à caractériser une cessation des paiements. Celle-ci apparaît lorsque l’entreprise ne peut plus régler son passif exigible avec son actif disponible. Le passif exigible correspond aux dettes arrivées à échéance ; l’actif disponible désigne les ressources immédiatement mobilisables pour les payer, notamment la trésorerie et les réserves de crédit utilisables.
Testez vos connaissances sur la liquidation judiciaire simplifiée
Répondez aux six questions, puis validez pour découvrir votre score et les explications.
Ce quiz est fourni à titre pédagogique et ne remplace pas un avis professionnel.
La liquidation suppose également que le redressement soit manifestement impossible. Si une poursuite viable de l’activité reste envisageable, un redressement judiciaire peut être adapté. À l’inverse, la liquidation n’est pas une simple formalité de radiation : c’est une procédure collective, ouverte par un tribunal, qui organise le traitement des dettes et la réalisation des actifs.
Pour apprécier la situation, raisonnez en courant de trésorerie plutôt qu’en valeur totale de l’entreprise. Un stock important, une machine coûteuse ou une facture client payable dans plusieurs mois ne permettent pas nécessairement de régler les salaires exigibles aujourd’hui. Établir un calendrier rapproché des encaissements réellement mobilisables et des échéances aide à distinguer un décalage temporaire d’une cessation des paiements. Ce document facilite aussi les échanges avec l’expert-comptable et le tribunal.
Le caractère « simplifié » concerne le déroulement de la liquidation, pas ses conditions fondamentales d’ouverture. Il ne permet ni de fermer librement une entreprise solvable, ni de contourner les droits des créanciers.
Identifier les critères applicables à votre structure
Les sociétés, les entrepreneurs individuels et les micro-entrepreneurs peuvent être concernés. La micro-entreprise étant un régime de l’entreprise individuelle, elle ne protège pas d’une procédure collective lorsque les conditions sont réunies.
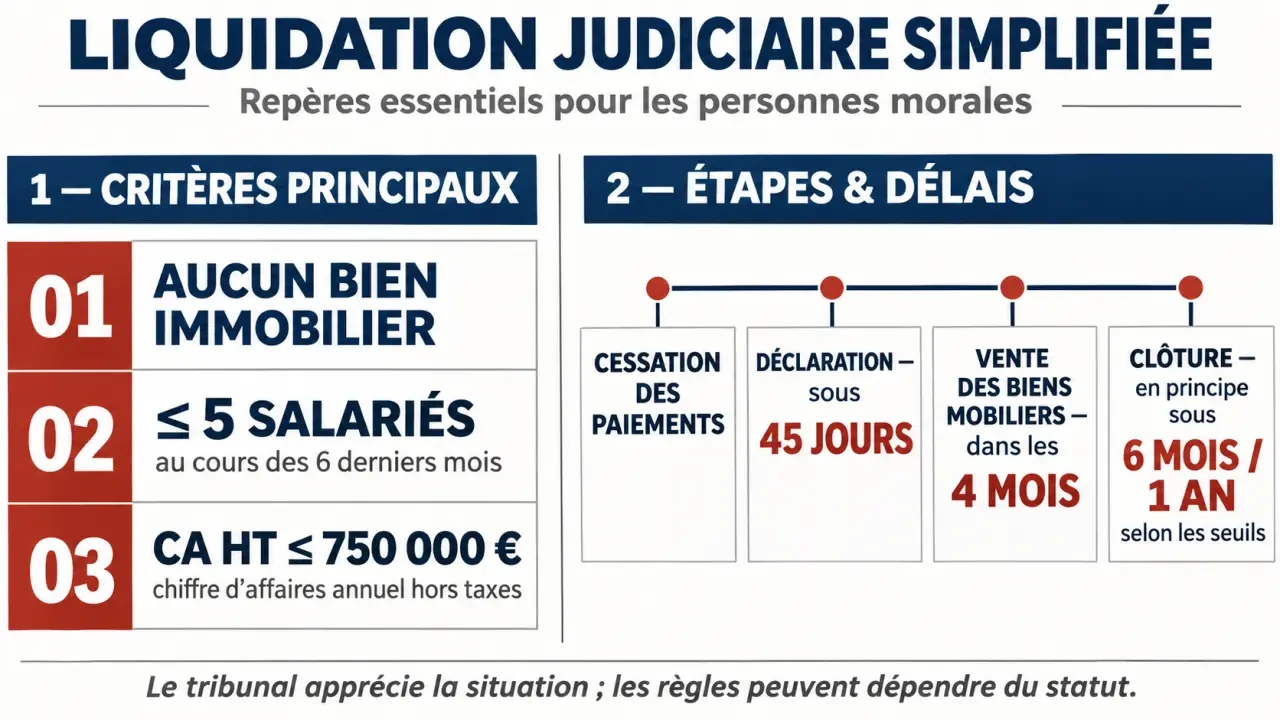
Pour les personnes morales, notamment les SARL, EURL ou SAS, les principaux critères du régime simplifié sont les suivants :
- Aucun bien immobilier dans l’actif de l’entreprise ;
- Un effectif n’ayant pas dépassé 5 salariés au cours des 6 derniers mois précédant l’ouverture ;
- Un chiffre d’affaires annuel hors taxes inférieur ou égal à 750 000 € HT.
Ces seuils, notamment présentés par Hello bank pro, ne doivent pas être transposés mécaniquement à tous les statuts. Pour une personne physique exerçant une activité indépendante, l’accès à la procédure simplifiée repose sur l’absence de bien immobilier dans le patrimoine concerné par la procédure, sans application des mêmes plafonds d’effectif et de chiffre d’affaires. La délimitation du patrimoine de l’entrepreneur individuel doit donc être examinée précisément.
La loi Pacte de 2019 a rendu obligatoire l’application du régime simplifié lorsque les conditions légales sont réunies. Le dirigeant ne choisit donc pas simplement entre une liquidation « rapide » et une liquidation classique : le tribunal apprécie la situation et applique le régime correspondant.
Un local loué n’est pas un immeuble appartenant à l’entreprise. En revanche, la propriété d’un atelier ou de bureaux doit être signalée. La découverte ultérieure d’un actif immobilier peut conduire le tribunal à revenir aux règles de la liquidation judiciaire classique.
Déposer la demande sans laisser passer le délai
Les 45 jours et le tribunal compétent
Selon Service-public, la déclaration de cessation des paiements doit intervenir dans les 45 jours, sauf demande d’ouverture d’une procédure de conciliation dans ce délai. Lorsque le redressement est manifestement impossible, le dirigeant sollicite une liquidation judiciaire. Le point de départ n’est pas la date à laquelle il décide de fermer, mais celle de la cessation des paiements.
Le tribunal compétent dépend de l’activité et du lieu d’établissement : tribunal de commerce pour les activités commerciales ou artisanales, tribunal judiciaire pour d’autres activités, notamment libérales ou agricoles, sous réserve des compétences particulières des tribunaux des activités économiques dans les ressorts concernés. Le greffe peut confirmer la juridiction à saisir. Un créancier ou le procureur de la République peut également demander l’ouverture, dans les conditions prévues par la loi.
Les pièces à réunir pour un dossier exploitable
Utilisez le formulaire officiel correspondant à votre situation et vérifiez les pièces exigées auprès du greffe. La fiche Service-public consacrée à la liquidation judiciaire simplifiée permet de s’orienter selon l’activité exercée. Préparez notamment :
- La déclaration de cessation des paiements et la demande d’ouverture ;
- Un extrait Kbis ou une attestation d’immatriculation au Registre national des entreprises, selon le cas ;
- L’état du passif exigible et de l’actif disponible ;
- Les comptes et documents comptables demandés ;
- L’inventaire des biens, la liste des créanciers et les renseignements relatifs aux salariés.
Expliquez les documents manquants plutôt que de masquer une difficulté. Un dossier cohérent, même préparé dans l’urgence avec un professionnel, aide le tribunal à comprendre la situation réelle.
Comprendre ce que le liquidateur fait et dans quels délais
Le jugement désigne un liquidateur judiciaire. Celui-ci réalise les opérations de liquidation, recouvre les sommes dues à l’entreprise, vend les biens et répartit les fonds selon les règles applicables. Le dirigeant doit lui remettre les informations utiles et ne peut plus disposer librement des actifs concernés.
| Point de comparaison | Liquidation simplifiée | Liquidation classique |
|---|---|---|
| Vérification des créances | Limitée aux créances salariales et à celles susceptibles d’être payées selon leur rang | Vérification suivant les règles de droit commun |
| Vente des biens | Modalités allégées pour les biens mobiliers | Règles ordinaires et autorisations correspondantes |
| Durée et coût | Déroulement conçu pour être plus court et moins coûteux | Durée dépendant davantage de la complexité du dossier |
La vérification limitée des créances ne signifie pas que les autres dettes disparaissent immédiatement. Elle évite surtout d’examiner inutilement des créances qui ne pourront pas être réglées avec les fonds distribuables. Les paiements suivent un ordre légal, appelé rang des créances, et non l’ordre des relances.
Dans le régime simplifié actuel, les biens mobiliers sont vendus de gré à gré ou aux enchères publiques dans un délai de 4 mois suivant la décision appliquant ce régime. Ce délai concerne les ventes, pas la clôture totale du dossier. Les présentations anciennes distinguant liquidation simplifiée obligatoire et facultative doivent donc être lues avec prudence.
La clôture est en principe prévue dans les 6 mois, délai porté à 1 an lorsque l’entreprise dépasse les seuils légaux intermédiaires d’effectif et de chiffre d’affaires. Une prolongation motivée de 3 mois est possible. Des difficultés peuvent aussi justifier un retour à la procédure classique.
Anticiper les conséquences pour les salariés et le dirigeant
L’activité cesse en principe, sauf maintien temporaire autorisé. Le liquidateur traite les contrats de travail et les licenciements éventuels. Les créances salariales font l’objet d’un examen spécifique ; une intervention du régime de garantie des salaires peut avoir lieu selon ses conditions et plafonds.
La clôture intervient lorsque le passif est réglé ou, fréquemment, pour insuffisance d’actif. Dans ce dernier cas, toutes les dettes n’ont pas été payées. Pour une société, les formalités de disparition et de radiation suivent la clôture. Pour un entrepreneur individuel, les effets sur les dettes et les patrimoines nécessitent une analyse propre à sa situation.
La liquidation ne rend pas automatiquement le dirigeant personnellement débiteur des dettes sociales. Une caution personnelle, certaines responsabilités ou des fautes de gestion peuvent toutefois l’exposer. De même, une interdiction de gérer n’est pas automatique : l’omission consciente de déclarer la cessation des paiements dans le délai légal peut notamment être sanctionnée.
Avant le dépôt, faites donc examiner trois points prioritaires : la date de cessation des paiements, les garanties personnelles signées et la consistance exacte des actifs. Cette vérification sécurise la démarche sans retarder une déclaration devenue urgente.
