
Publié par : Hugo Ducasseux — Rédacteur en chef
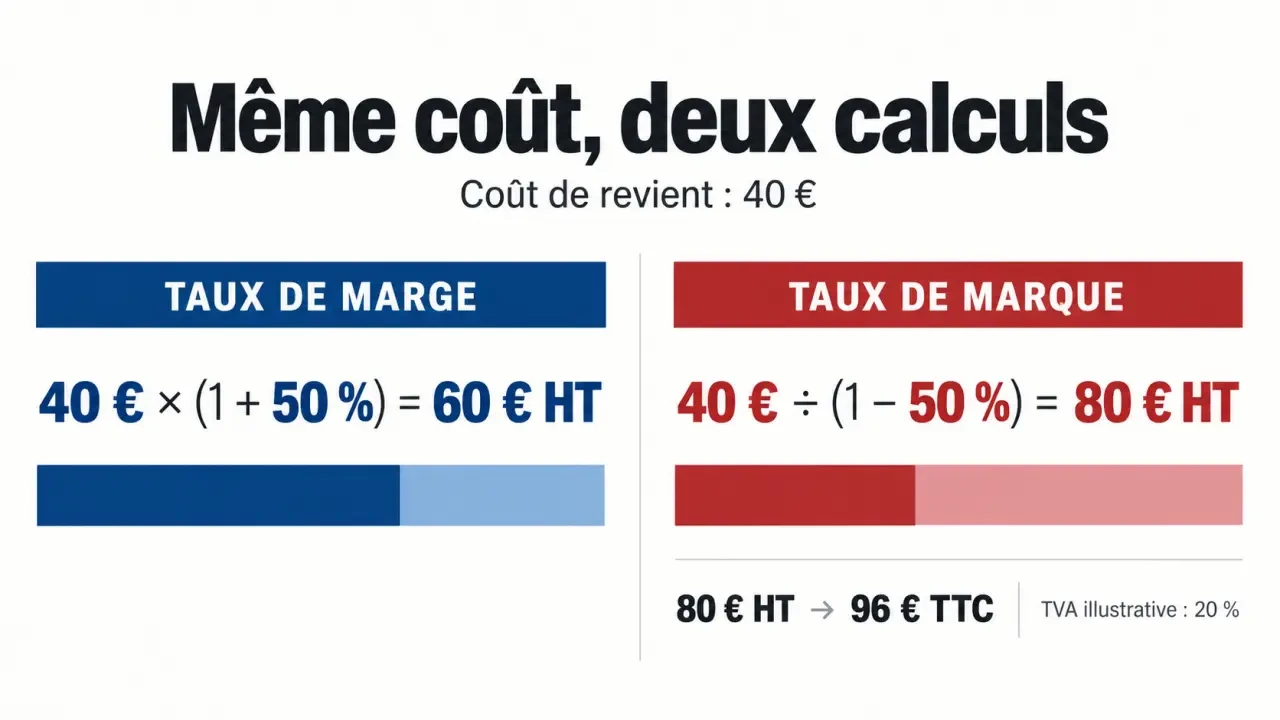
Un coût de revient de 40 € et un objectif de 50 % de marge sur le prix de vente donnent un tarif de 80 € HT, pas de 60 €. Pour éviter cette confusion, voici un tableau de calcul de prix de vente gratuit à reproduire dans Excel ou Google Sheets, avec les formules prêtes à saisir. Aucun fichier à télécharger : le modèle ci-dessous permet de construire directement votre feuille de calcul.
Le tableau gratuit à recopier dans Excel ou Google Sheets
Ce modèle calcule un prix de vente à partir d’un taux de marque cible, c’est-à-dire la part du prix HT que vous souhaitez conserver après déduction du coût retenu. Il affiche également le taux de marge obtenu pour rendre les deux indicateurs comparables.
Dans une feuille vierge, inscrivez les intitulés en colonne A et les valeurs ou formules en colonne B. Les références fonctionnent si vous respectez les numéros de ligne indiqués. Les montants servent d’exemple : remplacez-les par vos propres coûts unitaires.
| Ligne | Colonne A : poste | Colonne B : saisie ou formule |
|---|---|---|
| 1 | Poste | Valeur |
| 2 | Achat ou matières par unité | 25 |
| 3 | Main-d’œuvre directe par unité | 8 |
| 4 | Emballage et transport affectés par unité | 2 |
| 5 | Charges indirectes affectées par unité | 5 |
| 6 | Coût de revient unitaire | =B2+B3+B4+B5 |
| 7 | Taux de marque cible | 50% |
| 8 | Prix de vente HT | =B6/(1-B7) |
| 9 | Taux de TVA applicable | 20% |
| 10 | Prix de vente TTC | =B8*(1+B9) |
| 11 | Marge sur coût de revient | =B8-B6 |
| 12 | Taux de marge sur coût de revient | =B11/B6 |
| 13 | Taux de marque obtenu | =B11/B8 |
Formatez les cellules B7, B9, B12 et B13 en pourcentage, et les montants en euros. Avec cet exemple, vous obtenez 40 € de coût de revient, 80 € HT et 96 € TTC pour une TVA illustrative de 20 %. Adaptez ce taux à votre situation ; en franchise en base de TVA, ne facturez pas de TVA.
Le coût doit être positif pour calculer le taux de marge, et le taux de marque cible doit rester inférieur à 100 %. Pour plusieurs produits, dupliquez la colonne B vers la droite : les références s’adapteront. Vous pourrez ensuite enregistrer votre modèle Excel ou exporter votre feuille Google Sheets au format souhaité.
Construire un coût de revient qui reflète réellement votre activité
Le prix d’achat n’est pas nécessairement le coût de revient. Ce dernier rassemble les dépenses nécessaires pour produire, acquérir et commercialiser une unité, selon le périmètre choisi. Un calcul en coût complet comprend les coûts directs et une quote-part cohérente des charges indirectes.
Rattacher chaque dépense à la bonne unité
Pour un commerçant, partez du prix d’achat net des remises fournisseurs, puis ajoutez notamment le transport d’approvisionnement et le conditionnement. Pour un artisan, comptez les matières, la sous-traitance et le temps de fabrication valorisé. Pour une prestation, l’unité peut être une heure facturable ou une mission : le temps de préparation et les échanges nécessaires font aussi partie du travail à financer.
La racine d’un prix fragile est souvent une mauvaise unité de calcul. Un lot de matières acheté ne devient pas toujours autant de produits vendables : chutes, casse et essais réduisent le rendement. Répartissez le coût du lot sur les unités réellement commercialisables, pas sur la quantité théorique produite. Cette simple distinction évite de faire porter aux seules ventes réussies des pertes invisibles dans le tableau.
Répartir les charges sans les compter deux fois
Le loyer, les logiciels ou l’assurance peuvent être répartis selon une clé justifiable : heures productives, volumes prévus ou surface utilisée. Si vous choisissez de ne pas les intégrer au coût unitaire, vous calculez une contribution destinée à couvrir ces charges, pas une rentabilité complète.
Excluez la TVA récupérable des coûts, mais incluez la TVA non récupérable lorsqu’elle constitue une dépense réelle. N’imputez pas intégralement l’achat d’une machine à une seule production : utilisez une quote-part d’amortissement adaptée. Écartez les dépenses personnelles et évitez de compter un même transport dans deux lignes.
Taux de marge, taux de marque : choisir la bonne formule
Ces deux pourcentages décrivent un écart entre prix et coût, mais leur dénominateur change. C’est pourquoi demander « 50 % de marge » sans préciser la base de calcul peut conduire à deux tarifs très différents.
| Objectif | Formule du prix HT | Avec un coût de 40 € |
|---|---|---|
| Taux de marge de 50 % sur le coût | Coût × (1 + taux de marge) | 60 € HT |
| Taux de marque de 50 % sur le prix | Coût ÷ (1 − taux de marque) | 80 € HT |
| Coefficient HT/HT de 2 | Coût HT × coefficient | 80 € HT |
À 80 € HT pour un coût de 40 €, la marge sur coût de revient vaut 40 €. Le taux de marge est donc de 100 %, tandis que le taux de marque est de 50 %. Pour piloter plutôt un taux de marge dans le modèle, renommez la ligne 7 et remplacez la formule B8 par =B6*(1+B7).
En achat-revente, la marge commerciale se calcule à partir du coût d’achat des marchandises vendues. Si vous déduisez aussi les autres coûts affectés au produit, désignez plutôt le résultat comme une marge sur coût de revient afin de conserver des indicateurs lisibles.
Le coefficient multiplicateur exige lui aussi une convention explicite. Avec un coût de 30 € et un coefficient HT/HT de 1,667, le prix atteint 50,01 € HT. Un coefficient reliant un achat HT à une vente TTC n’est pas directement comparable : il intègre également la TVA.
Tester le prix avant de le proposer aux clients
Le tableau fournit un point de départ économique, pas une garantie de ventes. Le tarif final doit aussi tenir compte des offres concurrentes, du service rendu et du montant que votre clientèle accepte de payer. Si le marché refuse le prix calculé, examinez vos coûts ou votre positionnement avant de réduire automatiquement votre marge.
Mesurer l’effet des remises et des commissions
Sur un prix de 80 € HT, une remise de 10 % ramène la vente à 72 € HT. Avec un coût inchangé de 40 €, la marge tombe de 40 € à 32 €, soit une baisse de 20 %. Ajoutez donc une ligne « prix après remise » avec la formule =B8*(1-10%), puis recalculez la marge sur ce montant.
Les commissions proportionnelles au prix nécessitent un traitement distinct. Si une commission représente 10 % du prix HT et que vous visez 50 % de marge après commission, la formule devient : coût ÷ (1 − 50 % − 10 %). Vérifiez toutefois la base réellement appliquée par votre plateforme et ne comptez pas ces frais deux fois.
Vérifier le volume et actualiser les hypothèses
Une marge unitaire positive ne garantit pas que l’activité finance toutes ses charges. Si les charges fixes restent hors du coût saisi, comparez leur montant à la contribution générée par les ventes prévues. Si elles sont déjà réparties dans le tableau, vérifiez que le volume retenu reste réaliste.
Conservez enfin une date de mise à jour et une colonne de prix réellement pratiqué. Recalculez après une hausse fournisseur, un changement de rendement ou une nouvelle commission. Le bon tableau est celui qui reste fidèle à vos dépenses et à vos ventes, pas celui qui affiche seulement une marge cible séduisante.
