
Publié par : Hugo Ducasseux — Rédacteur en chef
Une baisse de revenus, un licenciement, un divorce ou la vente prochaine d’un logement peuvent rendre une mensualité immobilière difficile à assumer. Il est parfois possible de suspendre un crédit immobilier, mais cette pause n’est ni automatique ni gratuite. Elle dépend de l’offre de prêt et, le plus souvent, de l’accord de la banque. Agir avant la première échéance impayée permet de conserver davantage de solutions.
Ce que recouvre réellement la suspension d’un prêt immobilier
La suspension, aussi appelée report d’échéances ou pause de mensualité, décale temporairement le remboursement d’un prêt. Elle répond à une difficulté passagère, mais n’efface pas la dette. Les sommes non réglées restent dues selon les modalités négociées. Elles sont généralement reportées à la fin du crédit, ce qui prolonge sa durée et peut augmenter son coût total.
Simulateur de suspension de crédit
Avertissement : Il s’agit d’une estimation pédagogique. Les modalités contractuelles, frais éventuels, assurance et calcul bancaire réel peuvent modifier le résultat.
Report partiel, report total ou modulation : des mécanismes différents
Le report partiel consiste souvent à suspendre le remboursement du capital tout en continuant à payer les intérêts et l’assurance emprunteur. Le report total arrête plus largement l’échéance pendant une période déterminée, selon les clauses du contrat. La modulation réduit temporairement la mensualité sans la supprimer. Cette option peut mieux convenir lorsqu’une partie des revenus reste stable.
| Solution | Effet sur la mensualité | Interlocuteur | Point de vigilance |
|---|---|---|---|
| Modulation | Réduction temporaire | Banque | Conditions et dates prévues au contrat |
| Report partiel | Capital différé, intérêts et assurance souvent maintenus | Banque | Durée du prêt prolongée |
| Report total | Échéance largement suspendue | Banque | Surcoût potentiellement plus important |
| Assurance emprunteur | Prise en charge possible selon la garantie | Assureur | Exclusions et conditions d’indemnisation |
| Délai de grâce | Suspension ou rééchelonnement décidé par le juge | Tribunal judiciaire | Recours à justifier |
Un prêt à taux fixe, variable, révisable ou mixte peut prévoir cette faculté. En revanche, les prêts aidés ou spécifiques, notamment le PTZ, le PAS, le prêt épargne logement, le CEL, le prêt Action Logement ou le prêt conventionné, sont souvent exclus ou plus difficiles à suspendre. La lecture des conditions générales et particulières reste indispensable pour vérifier la situation de votre prêt.
Commencez par votre contrat et votre calendrier d’échéances
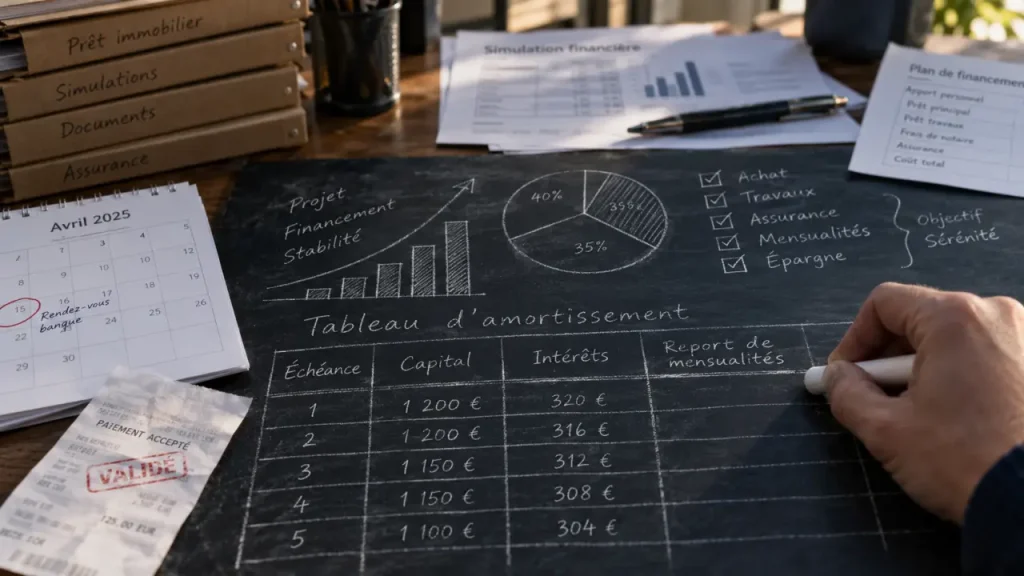
Avant de contacter votre conseiller, retrouvez l’offre de prêt et le tableau d’amortissement. Recherchez les termes « modulation », « report », « suspension temporaire », « différé » ou « révision des échéances ». Certains crédits modulables autorisent des ajustements à des échéances régulières, souvent annuelles, avec des limites de durée et des délais de prévenance.
Préparer une demande qui donne à la banque une vision claire
La banque examinera le caractère temporaire de votre difficulté et votre capacité à reprendre les paiements. Une demande précise sera plus utile qu’un simple appel inquiet. Indiquez la solution souhaitée, baisse de mensualité, report partiel ou report total, ainsi que la période envisagée. Joignez les éléments utiles :
- vos justificatifs de revenus récents et l’explication de leur baisse ;
- vos principales charges et les autres crédits en cours ;
- le tableau d’amortissement et la référence du prêt ;
- tout document lié à l’événement concerné, comme une rupture de contrat, une séparation, un arrêt de travail ou un compromis de vente.
Envoyez la demande par écrit, idéalement par courrier recommandé avec accusé de réception ou par un canal permettant d’attester sa date. Ne cessez jamais de payer de votre propre initiative. Sans accord écrit de l’établissement prêteur ou décision judiciaire, une échéance non réglée reste un impayé.
Traitez votre budget comme une réserve de trésorerie à protéger pendant quelques mois. Distinguez les dépenses compressibles des charges impossibles à différer, puis demandez une solution proportionnée au manque réel. Une suspension totale trop longue peut apporter un soulagement immédiat, mais une modulation ciblée peut préserver plus efficacement votre marge de manœuvre et votre capacité à financer un nouveau projet après la vente du bien.
Mesurer le coût avant d’accepter le report
Suspendre des échéances déplace la charge financière dans le temps. Le capital restant dû s’amortit moins vite, les intérêts continuent souvent à courir et l’assurance emprunteur peut rester due pendant une période plus longue. Le résultat le plus fréquent est un allongement de la durée du prêt, accompagné d’un surcoût d’intérêts et d’assurance.
Demandez un nouveau tableau d’amortissement
Ne vous contentez pas d’une réponse de principe. Demandez à la banque une proposition écrite précisant la durée de suspension, les sommes maintenues pendant cette période, la nouvelle date de fin du prêt, la mensualité après la reprise et le coût supplémentaire estimé. Comparez cette proposition avec une modulation ou un rééchelonnement. La solution la moins lourde aujourd’hui n’est pas toujours la plus économique sur l’ensemble du crédit.
Le cas du prêt in fine est particulier : le capital est normalement remboursé au moment de la revente du bien, tandis que les intérêts sont payés pendant la vie du prêt. Une demande de pause ne se raisonne donc pas comme pour un crédit amortissable classique. Si le logement est en vente, signalez-le clairement à la banque et vérifiez l’articulation entre le calendrier de vente, le remboursement anticipé et les garanties du prêt.
Si la banque refuse : assurance et recours judiciaire
En l’absence de clause de suspension, la banque peut refuser la demande. Ce refus ne signifie pas qu’il faut attendre l’impayé. Explorez rapidement les autres protections disponibles et conservez les échanges écrits avec l’établissement prêteur.
Vérifier l’assurance emprunteur avant de reporter
L’assurance emprunteur peut prendre en charge certaines mensualités en cas de décès, d’invalidité, d’incapacité ou, si elle a été souscrite, de perte d’emploi. La garantie perte d’emploi est encadrée par des conditions et des exclusions. Il faut donc lire le contrat, déclarer le sinistre sans tarder et fournir les justificatifs demandés.
Une prise en charge assurantielle peut être préférable à un report lorsqu’elle s’applique, car elle évite de déplacer mécaniquement la dette sur la fin du crédit. La décision dépend toutefois des garanties prévues et de la situation exacte de l’emprunteur. Vérifiez notamment les conditions d’indemnisation et les exclusions avant de compter sur cette solution.
Le délai de grâce devant le tribunal judiciaire
Lorsque la négociation amiable échoue et que les difficultés sont sérieuses mais temporaires, il est possible de demander au juge des contentieux de la protection, au tribunal judiciaire, un délai de grâce. Celui-ci peut suspendre ou rééchelonner les remboursements pendant une durée pouvant aller jusqu’à 2 ans maximum. Les mensualités concernées ne sont pas nécessairement exigibles en une seule fois à l’issue du délai. Le juge peut organiser leur report ou leur étalement.
Préparez un dossier cohérent avec l’offre de prêt, le tableau d’amortissement, les échanges avec la banque, les justificatifs de revenus et de charges, ainsi qu’une explication de l’accident de parcours. L’objectif est de démontrer qu’un délai permet réellement de retrouver une situation soutenable. La banque, l’assurance et la justice sont trois voies distinctes. Les activer dans le bon ordre, sans laisser une échéance devenir impayée, aide à sécuriser votre crédit immobilier.
